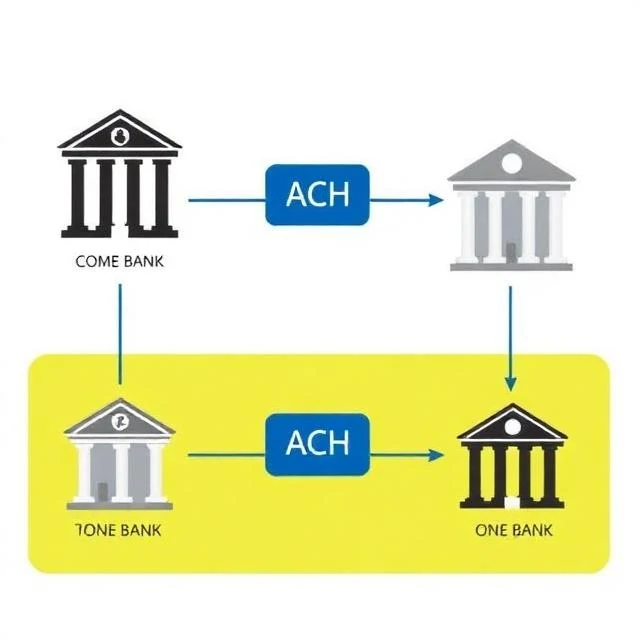
De fiecare dată când sunteți plătit prin depunere directă sau plătiți o factură online, este probabil ca un transfer ACH să mute banii. ACH este prescurtarea de la Automated Clearing House. Este o rețea administrată de Rezerva Federală și Asociația Plăților Electronice care procesează plăți electronice în lot între bănci. Nu este instantaneu. Transferurile se decontează de obicei în una până la trei zile lucrătoare.
Sistemul funcționează pe bază de loturi. Băncile colectează instrucțiuni de plată pe parcursul zilei și le trimit rețelei ACH. Rețeaua sortează și compensează tranzacțiile, apoi creditează și debitează băncile implicate. Această compensare este eficientă. Dacă Banca A datorează Băncii B 10 milioane de dolari, iar Banca B datorează Băncii A 9 milioane de dolari, doar 1 milion de dolari își schimbă proprietarul. Volumul este enorm. Rețeaua ACH procesează miliarde de tranzacții în fiecare an, în valoare de zeci de trilioane de dolari.
ACH este utilizat pentru salarizare, beneficii de asigurări sociale, rambursări de impozite, facturi de utilități, plăți ipotecare și plăți între companii. Este mai ieftin decât transferurile bancare și mai fiabil decât cecurile pe hârtie. Dar poate fi inversat. Dacă o plată este frauduloasă sau neautorizată, banca destinatară o poate trimite înapoi. De aceea, unele companii preferă transferurile bancare pentru plăți mari și ireversibile.
ACH în aceeași zi este acum disponibil contra unei taxe suplimentare. Accelerează decontarea, dar nu o face instantanee. Rețeaua procesează în continuare în loturi, doar mai frecvent.
Comments
No comments yet. Be the first to share a thought.
Leave a comment