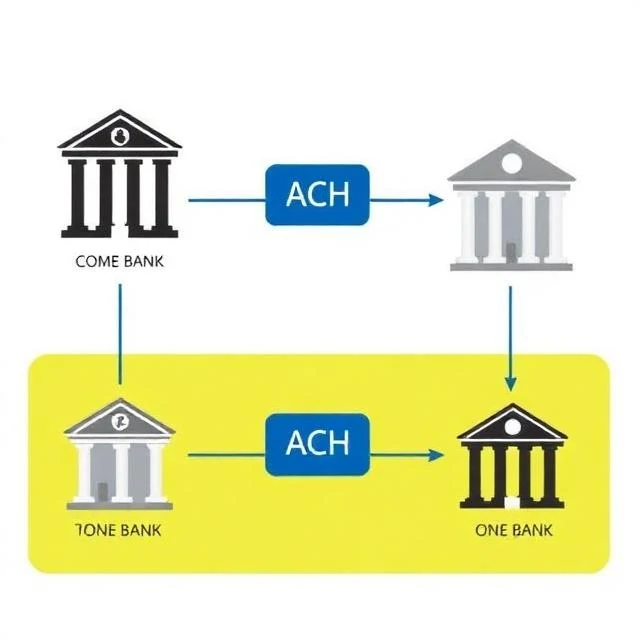
給与の直接振込やオンラインでの支払いを行うたびに、ACH送金によって資金が移動している可能性が高いです。ACHとはAutomated Clearing House(自動決済機関)の略で、連邦準備制度理事会と電子決済協会が運営するネットワークであり、銀行間の一括電子決済を処理します。送金は即時ではなく、通常1~3営業日かかります。
このシステムはバッチ処理方式で動作します。銀行は一日を通して支払い指示を収集し、ACHネットワークに送信します。ネットワークは取引を分類して相殺し、関係する銀行に入金と出金を行います。この相殺処理は効率的です。例えば、銀行Aが銀行Bに1,000万ドル、銀行Bが銀行Aに900万ドルの債務を負っている場合、実際にやり取りされるのはわずか100万ドルです。取引量は膨大です。ACHネットワークは毎年数十億件の取引を処理し、その総額は数十兆ドルに上ります。
ACHは、給与、社会保障給付金、税金還付、公共料金、住宅ローン、企業間決済などに利用されます。電信送金よりも安価で、紙の小切手よりも信頼性が高いですが、取り消しも可能です。不正な支払いや承認されていない支払いがあった場合、受取銀行は支払いを返金することができます。そのため、一部の企業は、高額で取り消し不可能な支払いには電信送金を好みます。
当日ACH決済が追加料金で利用可能になりました。決済速度は向上しますが、即時決済ではありません。ネットワークは引き続きバッチ処理を行いますが、処理頻度が高くなるだけです。
Comments
No comments yet. Be the first to share a thought.
Leave a comment