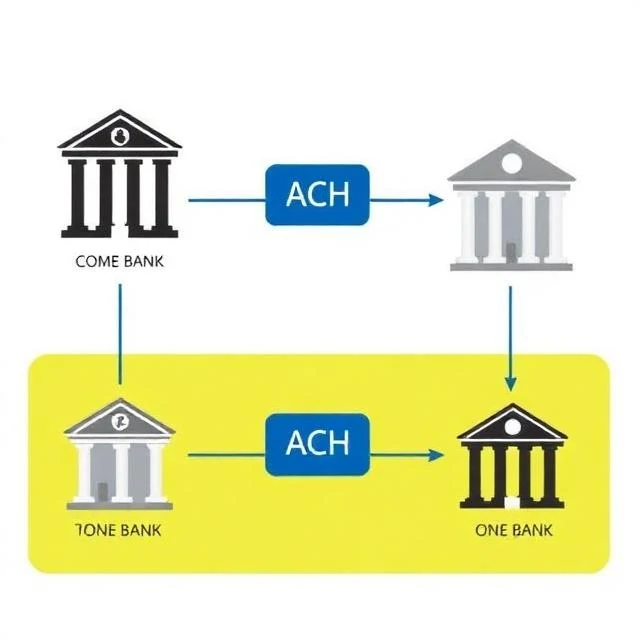
Hver gang du modtager betaling via direkte indbetaling eller betaler en regning online, flytter en ACH-overførsel sandsynligvis pengene. ACH står for Automated Clearing House. Det er et netværk, der drives af Federal Reserve og Electronic Payments Association, og som behandler elektroniske batchbetalinger mellem banker. Det er ikke øjeblikkeligt. Overførsler afvikles typisk inden for en til tre hverdage.
Systemet fungerer på batchbasis. Banker indsamler betalingsinstruktioner i løbet af dagen og sender dem til ACH-netværket. Netværket sorterer og netter transaktionerne, hvorefter de involverede banker krediteres og debiteres. Denne netting er effektiv. Hvis Bank A skylder Bank B 10 millioner dollars, og Bank B skylder Bank A 9 millioner dollars, skifter kun 1 million dollars hænder. Mængden er enorm. ACH-netværket behandler milliarder af transaktioner hvert år til en værdi af titusindvis af billioner dollars.
ACH bruges til lønudbetalinger, sociale sikringsydelser, skatterefusioner, regninger til forsyningsvirksomheder, realkreditbetalinger og betalinger mellem virksomheder. Det er billigere end bankoverførsler og mere pålideligt end papirchecks. Men det kan tilbageføres. Hvis en betaling er svigagtig eller uautoriseret, kan den modtagende bank sende den tilbage. Derfor foretrækker nogle virksomheder bankoverførsler til store, uigenkaldelige betalinger.
Samme-dags ACH er nu tilgængelig mod et ekstra gebyr. Det fremskynder afviklingen, men gør den ikke øjeblikkelig. Netværket behandler stadig i batches, bare oftere.
Comments
No comments yet. Be the first to share a thought.
Leave a comment