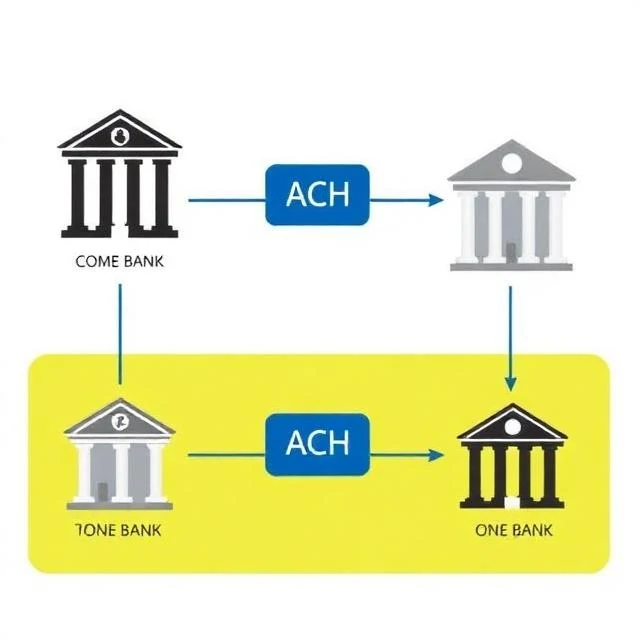
계좌이체로 급여를 받거나 온라인으로 요금을 납부할 때마다 ACH 이체가 발생합니다. ACH는 자동결제시스템(Automated Clearing House)의 약자로, 연방준비제도와 전자결제협회가 운영하는 네트워크입니다. 은행 간 일괄 전자 결제를 처리하는 시스템이며, 즉시 처리되지는 않습니다. 일반적으로 이체는 영업일 기준 1~3일 내에 완료됩니다.
이 시스템은 일괄 처리 방식으로 작동합니다. 은행들은 하루 종일 지급 지시를 수집하여 ACH 네트워크에 제출합니다. 네트워크는 거래를 분류하고 상계 처리한 후 관련 은행에 입금 및 출금합니다. 이러한 상계 처리는 효율적입니다. 만약 A 은행이 B 은행에 1,000만 달러를 빚지고 있고 B 은행이 A 은행에 900만 달러를 빚지고 있다면, 실제로 오가는 금액은 100만 달러에 불과합니다. 거래량은 엄청납니다. ACH 네트워크는 매년 수십억 건의 거래를 처리하며, 그 규모는 수십조 달러에 달합니다.
ACH는 급여, 사회보장 혜택, 세금 환급, 공과금, 주택담보대출 상환, 기업 간 거래 등에 사용됩니다. 송금보다 저렴하고 수표보다 신뢰성이 높지만, 취소될 가능성도 있습니다. 만약 결제가 부정이거나 승인되지 않은 경우, 수취 은행에서 해당 금액을 반환할 수 있습니다. 이러한 이유로 일부 기업은 대규모의 취소 불가능한 결제에는 송금을 선호합니다.
이제 추가 요금을 내면 당일 ACH 송금 서비스를 이용할 수 있습니다. 이 서비스는 결제 속도를 높여주지만 즉시 처리되는 것은 아닙니다. 네트워크는 여전히 일괄 처리 방식으로 송금을 처리하지만, 처리 빈도가 더 높아집니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment