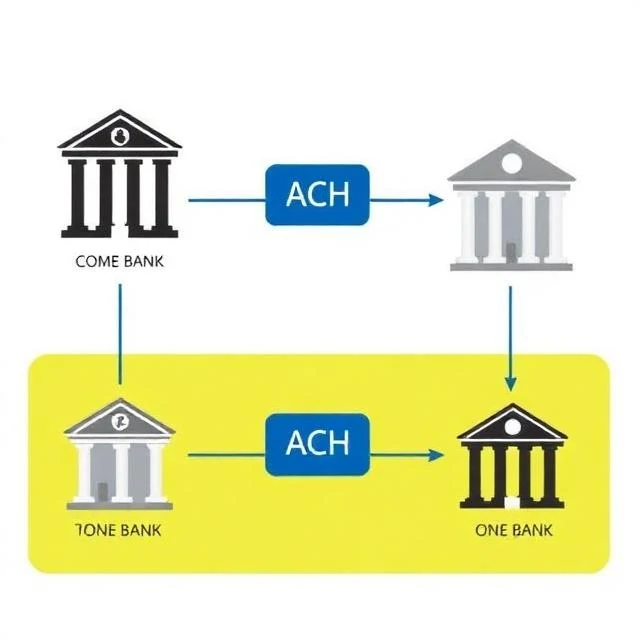
Hver gang du får betalt via direkte innskudd eller betaler en regning på nett, flytter en ACH-overføring sannsynligvis pengene. ACH står for Automated Clearing House. Det er et nettverk drevet av Federal Reserve og Electronic Payments Association som behandler elektroniske betalinger i batcher mellom banker. Det er ikke umiddelbart. Overføringer avvikles vanligvis i løpet av én til tre virkedager.
Systemet fungerer på batchbasis. Banker samler inn betalingsinstruksjoner gjennom dagen og sender dem til ACH-nettverket. Nettverket sorterer og netter transaksjonene, og krediterer og debiterer deretter de involverte bankene. Denne nettingen er effektiv. Hvis Bank A skylder Bank B 10 millioner dollar og Bank B skylder Bank A 9 millioner dollar, bytter bare 1 million dollar hender. Volumet er enormt. ACH-nettverket behandler milliarder av transaksjoner hvert år, verdt titalls billioner dollar.
ACH brukes til lønn, trygdeytelser, skatterefusjoner, strømregninger, boliglånsbetalinger og betalinger mellom bedrifter. Det er billigere enn bankoverføringer og mer pålitelig enn papirsjekker. Men det kan reverseres. Hvis en betaling er uredelig eller uautorisert, kan mottakerbanken sende den tilbake. Det er derfor noen bedrifter foretrekker bankoverføringer for store, irreversible betalinger.
Samme-dag ACH er nå tilgjengelig mot et ekstra gebyr. Det fremskynder oppgjøret, men gjør det ikke umiddelbart. Nettverket behandler fortsatt i grupper, bare oftere.
Comments
No comments yet. Be the first to share a thought.
Leave a comment