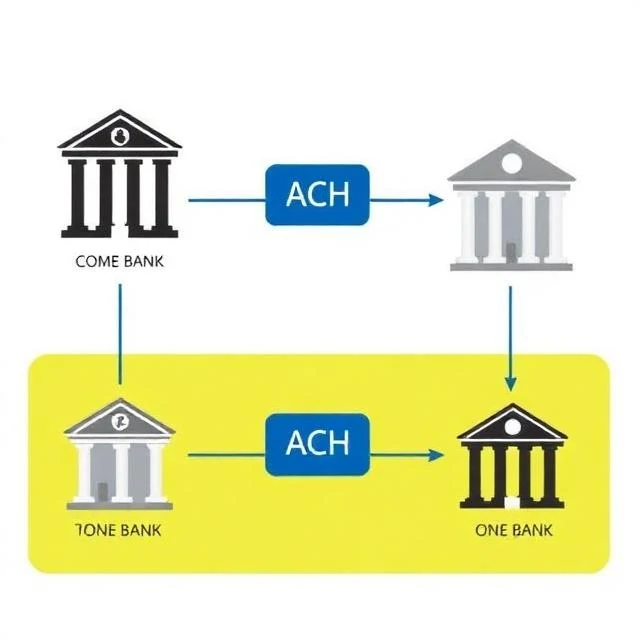
Za każdym razem, gdy otrzymujesz płatność przelewem bezpośrednim lub płacisz rachunek online, pieniądze są prawdopodobnie przesyłane za pomocą przelewu ACH. ACH to skrót od Automated Clearing House (Automatyczna Izba Rozliczeniowa). Jest to sieć zarządzana przez Rezerwę Federalną i Stowarzyszenie Płatności Elektronicznych (EPA), która przetwarza zbiorcze płatności elektroniczne między bankami. Przelewy nie są realizowane natychmiastowo. Zazwyczaj rozliczane są w ciągu jednego do trzech dni roboczych.
System działa w trybie wsadowym. Banki zbierają zlecenia płatnicze przez cały dzień i przesyłają je do sieci ACH. Sieć sortuje i grupuje transakcje, a następnie przypisuje i obciąża banki biorące udział w rozliczeniach. To grupowanie jest wydajne. Jeśli Bank A jest winien Bankowi B 10 milionów dolarów, a Bank B jest winien Bankowi A 9 milionów dolarów, to tylko milion dolarów przechodzi przez ręce. Wolumen jest ogromny. Sieć ACH przetwarza miliardy transakcji rocznie, o wartości dziesiątek bilionów dolarów.
ACH jest wykorzystywany do obsługi wynagrodzeń, świadczeń z ubezpieczenia społecznego, zwrotów podatku, rachunków za media, rat kredytów hipotecznych i płatności między firmami. Jest tańszy niż przelewy bankowe i bardziej niezawodny niż czeki papierowe. Można go jednak cofnąć. Jeśli płatność jest oszukańcza lub nieautoryzowana, bank odbiorcy może ją odesłać. Dlatego niektóre firmy preferują przelewy bankowe w przypadku dużych, nieodwracalnych płatności.
Usługa ACH z płatnością tego samego dnia jest teraz dostępna za dodatkową opłatą. Przyspiesza ona rozliczenie, ale nie zapewnia natychmiastowego rozliczenia. Sieć nadal przetwarza płatności partiami, tylko częściej.
Comments
No comments yet. Be the first to share a thought.
Leave a comment