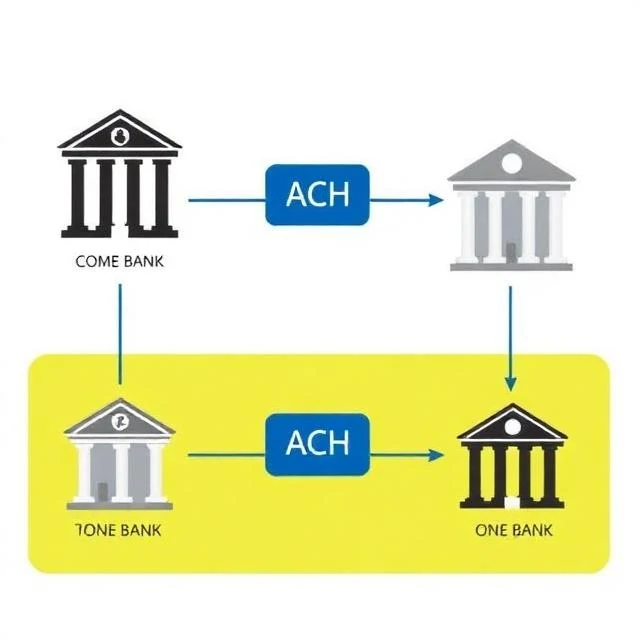
Pokaždé, když dostanete platbu přímým vkladem nebo zaplatíte účet online, peníze pravděpodobně převedete prostřednictvím převodu ACH. ACH je zkratka pro Automated Clearing House. Je to síť provozovaná Federálním rezervním systémem a Asociací elektronických plateb, která zpracovává dávkové elektronické platby mezi bankami. Není to okamžité. Převody se obvykle vypořádají do jednoho až tří pracovních dnů.
Systém funguje dávkově. Banky shromažďují platební pokyny v průběhu dne a odesílají je do sítě ACH. Síť třídí a propočítává transakce a poté je připisuje a zatěžuje zúčastněné banky. Toto propočítání je efektivní. Pokud banka A dluží bance B 10 milionů dolarů a banka B dluží bance A 9 milionů dolarů, majitele přejde pouze 1 milion dolarů. Objem je obrovský. Síť ACH zpracovává každoročně miliardy transakcí v hodnotě desítek bilionů dolarů.
ACH se používá pro výplaty mezd, dávky sociálního zabezpečení, vrácení daní, účty za energie, hypoteční splátky a platby mezi podniky. Je levnější než bankovní převody a spolehlivější než papírové šeky. Lze ji však stornovat. Pokud je platba podvodná nebo neoprávněná, přijímající banka ji může vrátit zpět. Proto některé podniky preferují bankovní převody pro velké a nevratné platby.
Platba ACH v ten samý den je nyní k dispozici za příplatek. Zrychluje vypořádání, ale neznamená to okamžité. Síť stále zpracovává platby v dávkách, jen častěji.
Comments
No comments yet. Be the first to share a thought.
Leave a comment