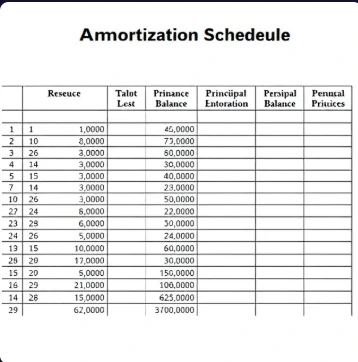
Chaque mensualité de prêt hypothécaire réduit à la fois les intérêts et le capital. L'amortissement est ce processus progressif de remboursement du solde du prêt selon un échéancier défini.
Les remboursements anticipés servent principalement à payer les intérêts. À mesure que le capital restant dû diminue, une part plus importante de chaque versement est consacrée au remboursement du capital. Un prêt hypothécaire standard à taux fixe sur 30 ans suit un échéancier d'amortissement prévisible, calculable dès la signature du prêt. Les emprunteurs qui effectuent des remboursements anticipés de capital raccourcissent la durée du prêt et réduisent le total des intérêts.
Les prêteurs fournissent des tableaux d'amortissement détaillant la répartition exacte de chaque mensualité. Les prêts à taux variable et les prêts à intérêts seulement modifient ce schéma. Comprendre l'amortissement permet aux acheteurs de comparer les offres de prêt et d'évaluer le coût à long terme d'un allongement de la durée du prêt par rapport au versement d'un montant supplémentaire chaque mois.
- Remboursement progressif du capital et des intérêts
- Intérêt initial pour les horaires standard
- Peut être accéléré par des paiements supplémentaires
- Présenté dans des tableaux d'amortissement détaillés
Comments
No comments yet. Be the first to share a thought.
Leave a comment