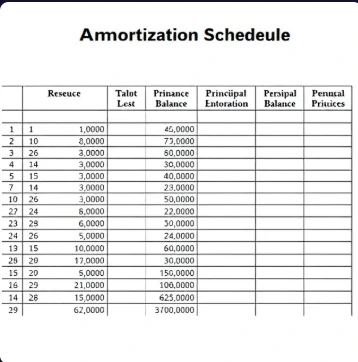
Cada pago mensual de la hipoteca reduce tanto los intereses como el capital. La amortización es el proceso gradual de pago del saldo del préstamo según un calendario establecido.
Los pagos anticipados se destinan principalmente al pago de intereses. A medida que el saldo disminuye, una mayor proporción de cada pago reduce el capital. Una hipoteca estándar a tipo fijo a 30 años sigue un plan de amortización predecible que se puede calcular el día de la formalización del préstamo. Los prestatarios que realizan pagos adicionales al capital reducen el plazo y, por consiguiente, el total de intereses.
Las entidades financieras proporcionan tablas de amortización que muestran el desglose exacto de cada pago. Las hipotecas de tasa variable y los préstamos con pago solo de intereses modifican este patrón. Comprender la amortización ayuda a los compradores a comparar ofertas de préstamos y a ver el costo a largo plazo de extender el plazo frente a pagar más cada mes.
- Amortización gradual del capital y los intereses.
- Interés inicial concentrado en los planes estándar
- Puede acelerarse con pagos adicionales.
- Se muestra en tablas de amortización detalladas.
Comments
No comments yet. Be the first to share a thought.
Leave a comment