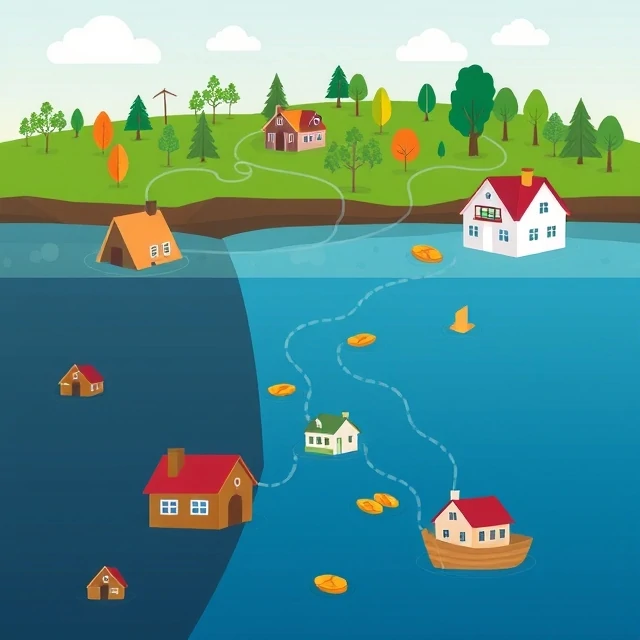
1軒の住宅火災は大惨事ですが、1000軒の独立した住宅が火災に見舞われれば、その費用はより容易に分担できます。リスクプーリングとは、同様のリスクにさらされる多くの世帯をまとめて、平均的な損失を予測可能にし、個々の参加者への影響を軽減する手法です。
保険会社は、主にこうした資金プールを組織するために存在している。多数の加入者からの保険料が、少数の加入者の損失を補填する。リスクが合理的に独立かつ均質である限り、大数の法則により、プールの規模が大きくなるにつれて、全体の結果はより安定する。
逆選択やモラルハザードは、リスクの高い加入者が不均衡に多く加入したり、被保険者が注意を怠ったりすると、保険プールを弱体化させる可能性があります。引受審査、価格差の設定、契約設計によって、保険プールのバランスが維持されます。効果的な保険プールこそが、個々の不確実性を管理可能なビジネス提案へと変える鍵となります。
- 複数のリスクを組み合わせて平均損失を安定させる
- 保険の中核的な経済機能
- 大数の法則に基づいている
- 逆選択とモラルハザードの脅威にさらされている
Comments
No comments yet. Be the first to share a thought.
Leave a comment