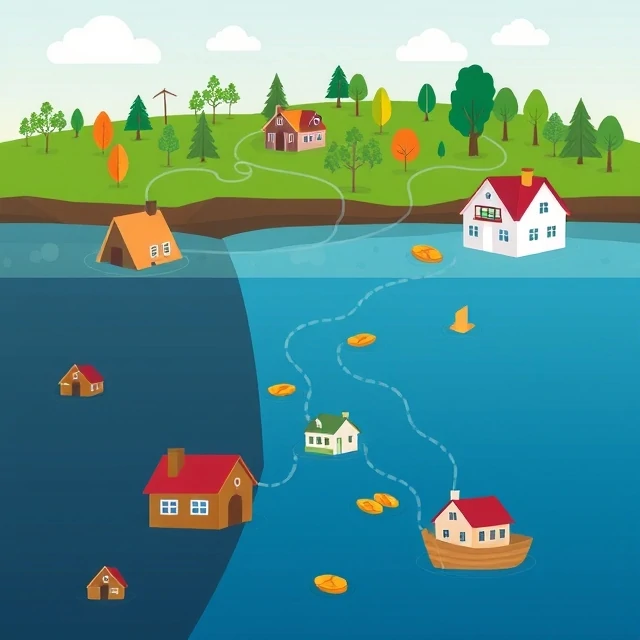
Egyetlen ember háztüze katasztrófa; ezer független ház könnyebben megosztja a költségeket. A kockázatmegosztás az a gyakorlat, amelynek során sok hasonló kockázati egységet vonnak össze, így az átlagos veszteség előre láthatóvá válik, és az egyes résztvevőkre gyakorolt hatás csökken.
A biztosítótársaságok nagyrészt azért léteznek, hogy ezeket a közös kockázatú csoportokat szervezzék. A sokak díjai fedezik a kevesek veszteségeit. A nagy számok törvénye a közös kockázat növekedésével stabilabbá teszi az összesített eredményt, feltéve, hogy a kockázatok ésszerűen függetlenek és homogének maradnak.
A kontraszelekció és az erkölcsi kockázat alááshatja a pool működését, ha a magasabb kockázatú tagok aránytalanul nagy számban csatlakoznak, vagy ha a biztosítottak kevésbé körültekintőek. A kockázatértékelés, az árkülönbségek és a szerződések kialakítása egyensúlyban tartja a pool működését. A hatékony pooling az, ami az egyéni bizonytalanságot kezelhető üzleti ajánlattá alakítja.
- Több kockázat kombinálása az átlagos veszteség stabilizálása érdekében
- A biztosítás alapvető gazdasági funkciója
- A nagy számok törvényére támaszkodik
- A kontraszelekció és az erkölcsi kockázat fenyegeti
Comments
No comments yet. Be the first to share a thought.
Leave a comment