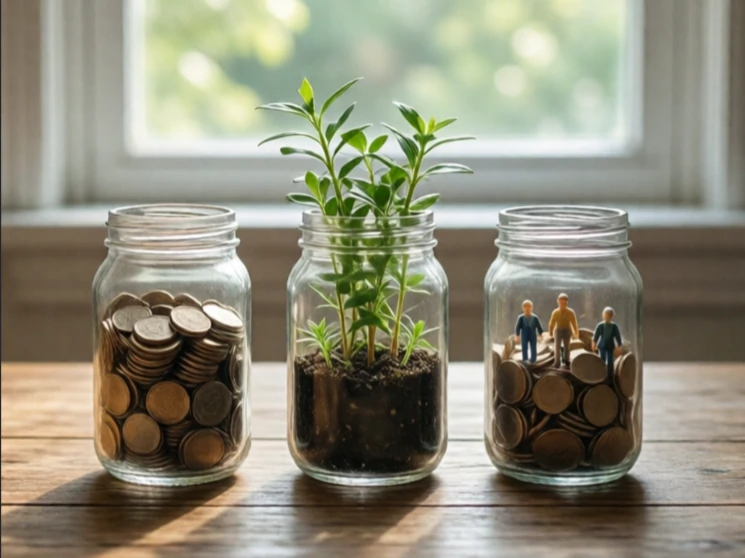
Năm 1994, John Elkington đề xuất một ý tưởng táo bạo: các công ty không nên chỉ được đánh giá dựa trên lợi nhuận. Họ nên báo cáo về ba khía cạnh riêng biệt—lợi nhuận, con người và hành tinh. Ông gọi đó là "ba khía cạnh bền vững" (triple bottom line). Cụm từ này đã nhanh chóng được sử dụng rộng rãi. Ngày nay, hàng nghìn công ty công bố báo cáo bền vững theo dõi lượng khí thải carbon, tỷ lệ luân chuyển nhân viên và đầu tư cộng đồng cùng với lợi nhuận hàng quý.
Khung lý thuyết này không phải là luật. Nó là một nguyên tắc kế toán lý tưởng. Một công ty có thể quyên góp cho một trường học địa phương, chuyển sang sử dụng năng lượng mặt trời, nhưng vẫn trả lương cho công nhân ở mức thấp. Mô hình ba trụ cột (kinh tế, xã hội và môi trường) không xếp hạng những sự đánh đổi đó. Nó chỉ đơn giản yêu cầu những sự đánh đổi này phải được đo lường và công khai. Các nhà phê bình cho rằng việc thiếu một điểm số duy nhất khiến việc "tẩy xanh" (greenwashing) trở nên dễ dàng. Những người ủng hộ lập luận rằng những gì được đo lường sẽ được quản lý.
Ba chữ P
- Lợi nhuận
- People
- Planet
Một số công ty áp dụng chứng nhận B Corp để chứng minh cam kết của mình. Một số khác tích hợp ba yếu tố bền vững (kinh tế, xã hội và môi trường) vào tiền thưởng cho giám đốc điều hành. Thử thách thực sự là liệu những con số có thay đổi hành vi hay chỉ làm thay đổi báo cáo thường niên.
Comments
No comments yet. Be the first to share a thought.
Leave a comment