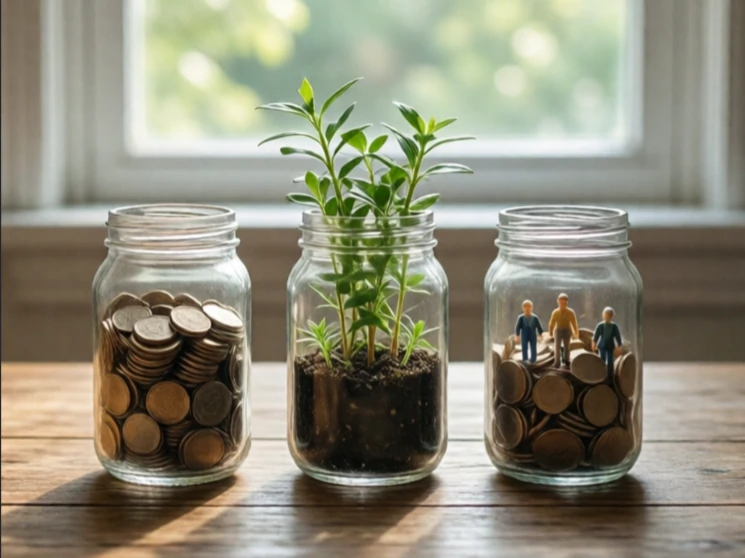
1994 yılında John Elkington radikal bir fikir ortaya attı: Şirketler yalnızca kâr üzerinden değerlendirilmemelidir. Üç ayrı temel göstergeye odaklanarak raporlama yapmalıdırlar: kâr, çalışanlar ve gezegen. Buna "üçlü temel gösterge" adını verdi. Bu ifade yaygınlaştı. Bugün binlerce firma, üç aylık kazançlarının yanı sıra karbon emisyonlarını, çalışan devir oranını ve toplumsal yatırımları da takip eden sürdürülebilirlik raporları yayınlıyor.
Bu çerçeve bir yasa değil, bir muhasebe idealidir. Bir şirket yerel bir okula bağış yapabilir, güneş enerjisine geçebilir ve yine de çalışanlarına yoksulluk sınırında ücret ödeyebilir. Üçlü sonuç çizgisi bu ödünleşmeleri sıralamaz. Sadece bunların ölçülmesini ve açıklanmasını talep eder. Eleştirmenler, tek bir puanın olmamasının çevreci görünmeyi kolaylaştırdığını söylüyor. Destekçiler ise ölçülen şeyin yönetileceğini savunuyor.
Üç P
- Kar: sadece gelir değil, yaratılan ekonomik değer.
- İnsanlar: iş uygulamaları, insan hakları, toplumsal etki.
- Planet: kaynak kullanımı, atık, emisyonlar, biyoçeşitlilik.
Bazı şirketler, bağlılıklarını kanıtlamak için B Corp sertifikasını benimsiyor. Diğerleri ise üçlü sonuç çizgisini (ekonomik, sosyal ve çevresel) yönetici primlerine entegre ediyor. Gerçek test, rakamların davranışları değiştirip değiştirmediği veya sadece yıllık raporu etkileyip etkilemediğidir.
Comments
No comments yet. Be the first to share a thought.
Leave a comment