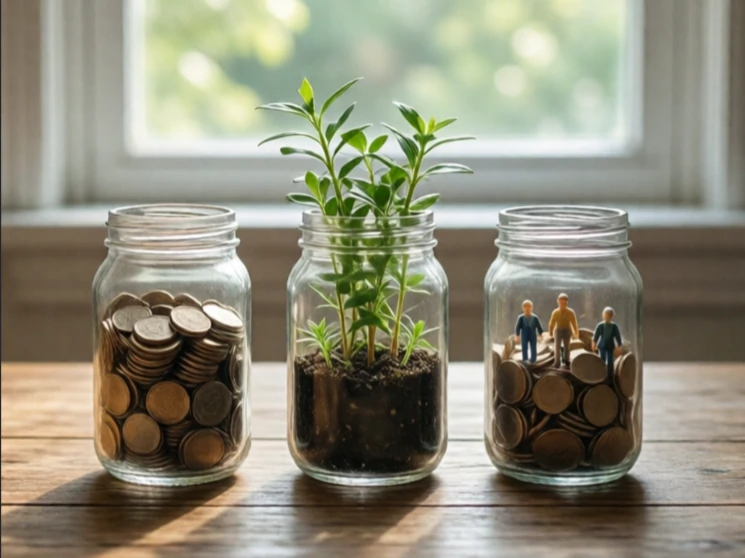
في عام ١٩٩٤، طرح جون إلكينغتون فكرة ثورية: لا ينبغي تقييم الشركات بناءً على الربح فقط، بل يجب أن تُقدم تقاريرها حول ثلاثة محاور أساسية منفصلة: الربح، والمسؤولية الاجتماعية، والبيئة. أطلق عليها اسم "المحور الأساسي الثلاثي". وقد لاقى هذا المصطلح رواجاً واسعاً. واليوم، تنشر آلاف الشركات تقارير استدامة تُتابع انبعاثات الكربون، ومعدل دوران الموظفين، والاستثمار المجتمعي، إلى جانب الأرباح الفصلية.
هذا الإطار ليس قانونًا، بل هو نموذج محاسبي مثالي. قد تتبرع شركة ما لمدرسة محلية، وتتحول إلى الطاقة الشمسية، ومع ذلك تدفع لعمالها أجورًا زهيدة. لا يُرتب مفهوم "المحصلة النهائية الثلاثية" هذه المفاضلات، بل يُلزم ببساطة بقياسها والإفصاح عنها. يقول النقاد إن غياب معيار موحد يُسهّل التضليل البيئي، بينما يرى المؤيدون أن ما يُقاس يُدار.
ثلاثة أشياء
- Profit: القيمة الاقتصادية المُضافة، وليس مجرد الإيرادات.
- People: ممارسات العمل، حقوق الإنسان، التأثير المجتمعي.
- Planet: استخدام الموارد، النفايات، الانبعاثات، التنوع البيولوجي.
تتبنى بعض الشركات شهادة B Corp لإثبات التزامها. بينما تدمج شركات أخرى مبادئ الاستدامة الثلاثية في مكافآت المديرين التنفيذيين. ويكمن الاختبار الحقيقي في ما إذا كانت الأرقام تُغير السلوك، أم أنها تُغير التقرير السنوي فقط.
Comments
No comments yet. Be the first to share a thought.
Leave a comment