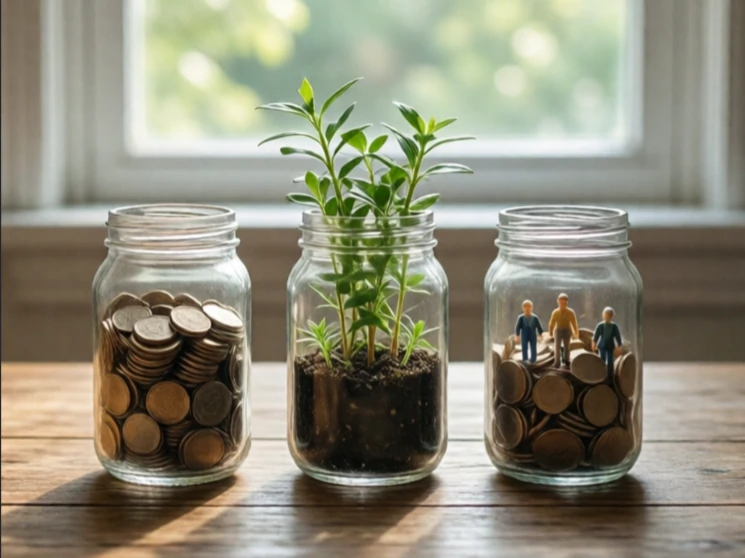
En 1994, John Elkington propuso una idea radical: las empresas no debían ser juzgadas únicamente por sus ganancias. Debían informar sobre tres aspectos fundamentales: ganancias, personas y planeta. Lo denominó el triple resultado. La expresión se popularizó. Hoy en día, miles de empresas publican informes de sostenibilidad que registran las emisiones de carbono, la rotación de personal y la inversión en la comunidad, además de sus ganancias trimestrales.
Este marco no es una ley, sino un ideal contable. Una empresa podría donar a una escuela local, pasarse a la energía solar y, aun así, pagar salarios de miseria a sus trabajadores. El triple resultado no clasifica estas decisiones, sino que simplemente exige que se midan y se divulguen. Los críticos afirman que la falta de una puntuación única facilita el ecoblanqueo. Quienes lo apoyan argumentan que lo que se mide, se gestiona.
Las tres P
- Beneficio: valor económico creado, no solo ingresos.
- People: prácticas laborales, derechos humanos, impacto en la comunidad.
- Planet: uso de recursos, residuos, emisiones, biodiversidad.
Algunas empresas adoptan la certificación B Corp para demostrar su compromiso. Otras integran el triple resultado en las bonificaciones de los ejecutivos. La verdadera prueba reside en si las cifras modifican el comportamiento, o si basta con revisar el informe anual.
Comments
No comments yet. Be the first to share a thought.
Leave a comment