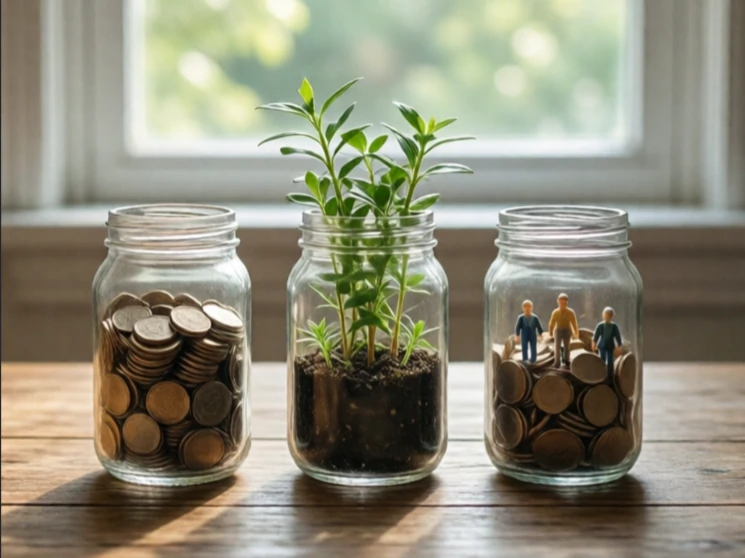
En 1994, John Elkington a proposé une idée novatrice : les entreprises ne devraient pas être jugées uniquement sur leurs profits. Elles devraient rendre compte de leurs performances selon trois axes principaux : le profit, les personnes et la planète. Il a baptisé ce concept le « triple bilan ». L’expression a rapidement fait son chemin. Aujourd’hui, des milliers d’entreprises publient des rapports de développement durable qui analysent leurs émissions de carbone, le taux de rotation du personnel et leurs investissements communautaires, en plus de leurs résultats trimestriels.
Ce cadre n'est pas une loi, mais un idéal comptable. Une entreprise peut faire un don à une école locale, passer à l'énergie solaire, tout en continuant de verser à ses employés des salaires de misère. Le triple bilan ne hiérarchise pas ces compromis ; il exige simplement qu'ils soient mesurés et divulgués. Les critiques affirment que l'absence d'un indicateur unique facilite l'écoblanchiment. Les partisans, quant à eux, soutiennent que ce qui est mesuré est géré.
Les trois P
- Profit : valeur économique créée, et pas seulement revenus.
- People: pratiques de travail, droits humains, impact communautaire.
- Planète: utilisation des ressources, déchets, émissions, biodiversité.
Certaines entreprises adoptent la certification B Corp pour prouver leur engagement. D'autres intègrent le triple bilan dans les primes de leurs dirigeants. Le véritable test consiste à déterminer si les chiffres influencent les comportements, et non pas seulement le rapport annuel.
Comments
No comments yet. Be the first to share a thought.
Leave a comment