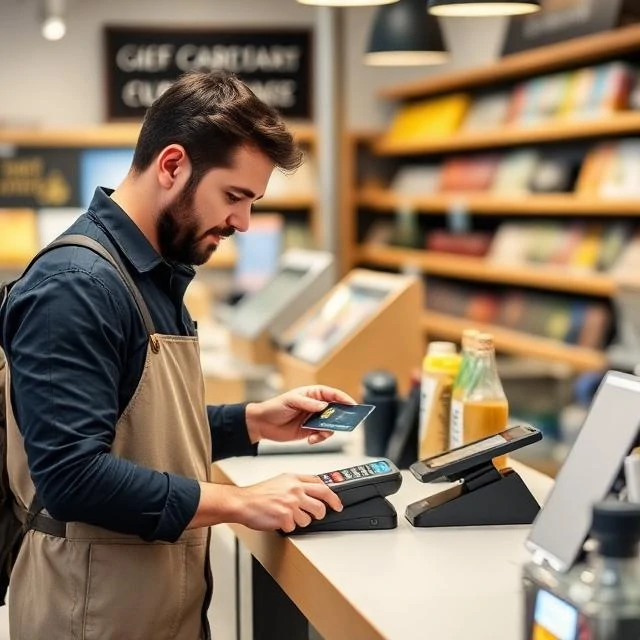
Ett företag som vill acceptera kredit- och betalkort behöver ett handelskonto. Det är ett särskilt bankkonto som tillfälligt lagrar kortbetalningar innan de sätts in på företagets vanliga konto. Utan det kan ett företag bara acceptera kontanter, checkar eller peer-to-peer-överföringar. Handelskontot är bryggan mellan kundens kort och företagets bankkonto.
Kontot öppnas vanligtvis via en betalningsleverantör, som hanterar den tekniska sidan av korttransaktioner. Betalningsleverantören auktoriserar kortet, tar emot pengarna och sätter in dem på handlarens konto. Handlaren betalar en avgift för varje transaktion, vanligtvis 1,5 till 3,5 procent plus ett litet fast belopp. Avgiften beror på korttyp, transaktionsstorlek och om kortet finns med. Transaktioner där kortet inte finns med, som onlineköp, kostar mer eftersom bedrägeririsken är högre.
Handlarkonton medför risker. Om en kund bestrider en avgift och handlaren inte kan bevisa försäljningen, återförs betalningen. Om för många återkrav inträffar kan handläggaren frysa kontot eller avsluta relationen. Det är därför handläggare granskar ett företags bransch, historia och ekonomi innan de godkänner ett konto. Högriskföretag, som rese-, spel- och prenumerationstjänster, betalar högre avgifter.
Alternativ finns. Betaltjänstleverantörer som Stripe, Square och PayPal erbjuder handelskonton i kombination med deras plattformar, med enklare installation och snabbare tillgång till pengar. De kostar mer per transaktion men kräver mindre pappersarbete. För småföretag är avvägningen ofta värd det.
Comments
No comments yet. Be the first to share a thought.
Leave a comment