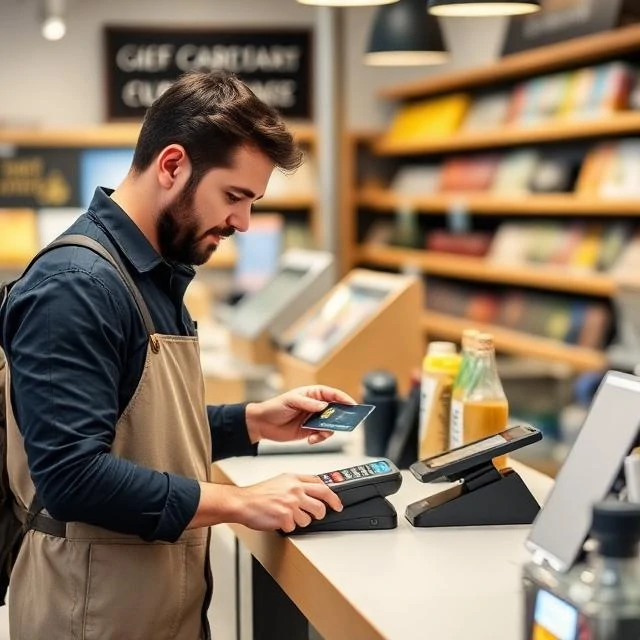
Een bedrijf dat creditcards en betaalpassen wil accepteren, heeft een merchant account nodig. Dit is een speciale bankrekening waarop kaartbetalingen tijdelijk worden vastgehouden voordat ze op de reguliere rekening van het bedrijf worden gestort. Zonder een merchant account kan een bedrijf alleen contant geld, cheques of peer-to-peer-overboekingen accepteren. De merchant account vormt de verbinding tussen de kaart van de klant en de bankrekening van het bedrijf.
De rekening wordt doorgaans geopend via een betalingsverwerker, die de technische kant van de kaarttransacties afhandelt. De verwerker autoriseert de kaart, incasseert de betaling en stort deze op de rekening van de handelaar. De handelaar betaalt een vergoeding voor elke transactie, meestal 1,5 tot 3,5 procent plus een klein vast bedrag. De hoogte van de vergoeding hangt af van het type kaart, de omvang van de transactie en of de kaart fysiek aanwezig is. Transacties waarbij de kaart niet fysiek aanwezig is, zoals online aankopen, zijn duurder omdat het risico op fraude groter is.
Betaalrekeningen voor handelaren brengen risico's met zich mee. Als een klant een betaling betwist en de handelaar de verkoop niet kan bewijzen, wordt de betaling teruggedraaid. Bij te veel terugboekingen kan de betaalverwerker de rekening blokkeren of de relatie beëindigen. Daarom beoordelen betaalverwerkers de branche, de geschiedenis en de financiële gegevens van een bedrijf voordat ze een rekening goedkeuren. Bedrijven met een hoog risico, zoals reisbureaus, gokbedrijven en abonnementsdiensten, betalen hogere kosten.
Er bestaan alternatieven. Betaaldienstverleners zoals Stripe, Square en PayPal bieden merchant accounts aan die gebundeld zijn met hun platformen, met een eenvoudigere installatie en snellere toegang tot geld. Ze zijn weliswaar duurder per transactie, maar vereisen minder administratie. Voor kleine bedrijven is die afweging vaak de moeite waard.
Comments
No comments yet. Be the first to share a thought.
Leave a comment