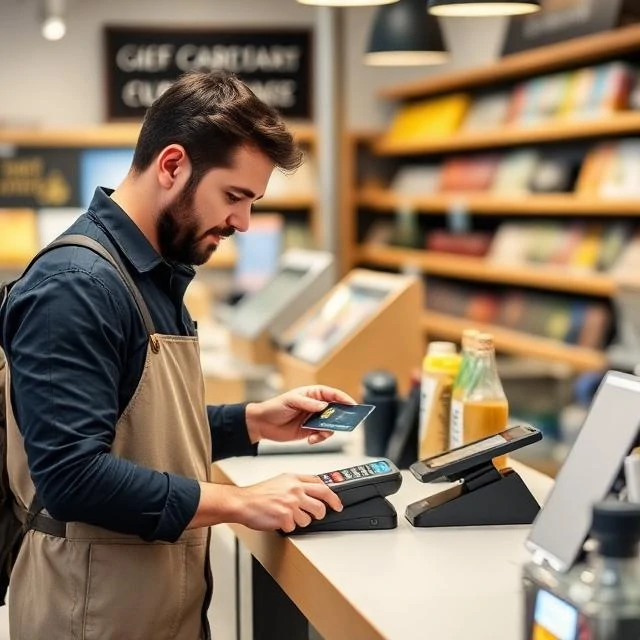
クレジットカードやデビットカードでの支払いを受け付けたい企業は、加盟店アカウントが必要です。これは、カード決済を一時的に保管し、その後企業の通常の口座に入金するための特別な銀行口座です。加盟店アカウントがない場合、企業は現金、小切手、または個人間送金しか受け付けることができません。加盟店アカウントは、顧客のカードと企業の銀行口座をつなぐ架け橋となるものです。
口座開設は通常、カード取引の技術的な側面を処理する決済処理業者を通じて行われます。決済処理業者はカードの承認、資金の回収、そして加盟店口座への入金処理を行います。加盟店は取引ごとに手数料を支払います。手数料は通常、取引額の1.5~3.5%に少額の固定額を加えた金額です。手数料はカードの種類、取引金額、カードが提示されるかどうかによって異なります。オンライン購入などのカード非提示取引は、不正利用のリスクが高いため、手数料が高くなります。
加盟店アカウントにはリスクが伴います。顧客が請求に異議を申し立て、加盟店が販売を証明できない場合、支払いは取り消されます。チャージバックが多発すると、決済代行会社はアカウントを凍結したり、取引関係を終了したりする可能性があります。そのため、決済代行会社はアカウントを承認する前に、企業の業種、実績、財務状況を審査します。旅行、ギャンブル、サブスクリプションサービスなどの高リスク業種は、より高い手数料を支払うことになります。
代替手段は存在する。Stripe、Square、PayPalといった決済サービスプロバイダーは、プラットフォームに加盟店アカウントをバンドルして提供しており、設定が簡単で資金へのアクセスも迅速だ。取引ごとの手数料は高くなるが、必要な書類手続きは少なくて済む。小規模事業者にとっては、そのトレードオフはしばしば十分に見合うものとなる。
Comments
No comments yet. Be the first to share a thought.
Leave a comment