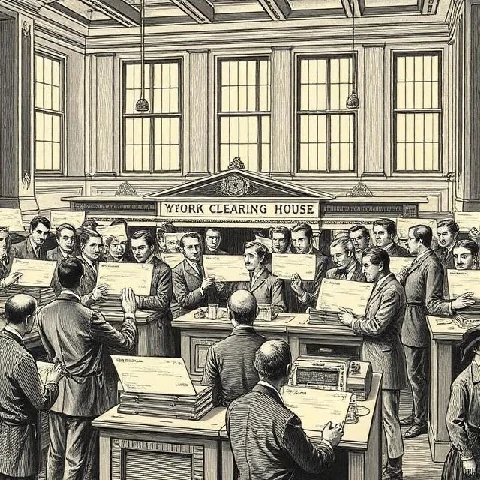
Uma câmara de compensação é uma instituição intermediária que liquida as transações entre bancos. Funciona como elo de ligação entre as operações, recebendo instruções de pagamento de um banco e passando-as a outro, compensando as obrigações e transferindo a diferença. As câmaras de compensação reduzem o número de transações e o montante de dinheiro que necessita de ser movimentado.
A primeira câmara de compensação foi a New York Clearing House, fundada em 1853. Antes dela, os bancos trocavam cheques individualmente, enviando mensageiros de um lado para o outro da cidade. A câmara de compensação centralizou o processo. Os bancos reuniam diariamente, trocavam cheques e liquidavam a diferença líquida. Era mais rápido e seguro.
As câmaras de compensação modernas são eletrónicas. A Clearing House opera o CHIPS, que liquida os grandes pagamentos internacionais em dólares, e o RTP, uma rede de pagamentos em tempo real. A Reserva Federal opera o Fedwire e o FedACH. A Depository Trust and Clearing Corporation liquida as transações de títulos. Cada uma lida com um tipo de transação diferente, mas o princípio é o mesmo: compensar as obrigações, liquidar a diferença e reduzir o risco.
As câmaras de compensação também gerem os riscos. Se um banco falir durante o processo de liquidação, a câmara de compensação poderá ter de cobrir o défice. É por isso que as câmaras de compensação exigem garantias e estabelecem normas de adesão. Durante a crise de 2008, a falência de um importante membro da compensação poderia ter paralisado todo o sistema. Os bancos centrais intervieram para o evitar. As câmaras de compensação são demasiado importantes para falir.
Comments
No comments yet. Be the first to share a thought.
Leave a comment