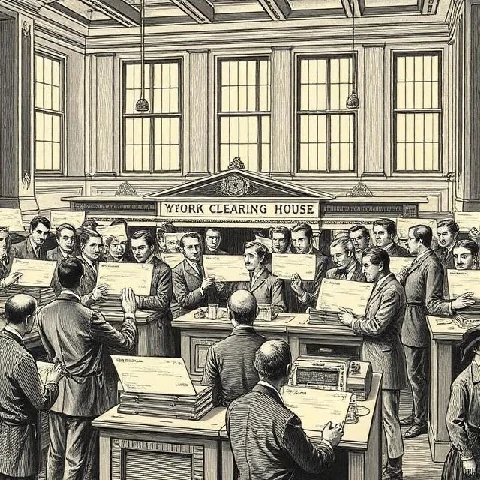
Une chambre de compensation est un établissement intermédiaire qui assure le règlement des transactions entre banques. Elle se positionne au milieu, reçoit les instructions de paiement d'une banque et les transmet à une autre, puis effectue le règlement des créances et transfère la différence. Les chambres de compensation réduisent le nombre de transactions et les montants transférés.
La première chambre de compensation fut la New York Clearing House, fondée en 1853. Auparavant, les banques échangeaient les chèques individuellement, envoyant des coursiers à travers la ville. La chambre de compensation centralisa le processus. Les banques se réunissaient quotidiennement, échangeaient les chèques et réglaient la différence. C'était plus rapide et plus sûr.
Les chambres de compensation modernes sont électroniques. La Clearing House exploite CHIPS, qui traite les paiements internationaux importants en dollars, et RTP, un réseau de paiements en temps réel. La Réserve fédérale exploite Fedwire et FedACH. La Depository Trust and Clearing Corporation (DTC) traite les transactions sur titres. Chacune gère un type de transaction différent, mais le principe reste le même : compenser les obligations, régler la différence et réduire le risque.
Les chambres de compensation gèrent également les risques. Si une banque fait faillite lors du règlement, la chambre de compensation peut être amenée à combler le déficit. C'est pourquoi elles exigent des garanties et définissent des critères d'adhésion. Lors de la crise de 2008, la faillite d'un membre compensateur majeur aurait pu paralyser l'ensemble du système. Les banques centrales sont intervenues pour l'éviter. Les chambres de compensation sont trop importantes pour faire faillite.
Comments
No comments yet. Be the first to share a thought.
Leave a comment