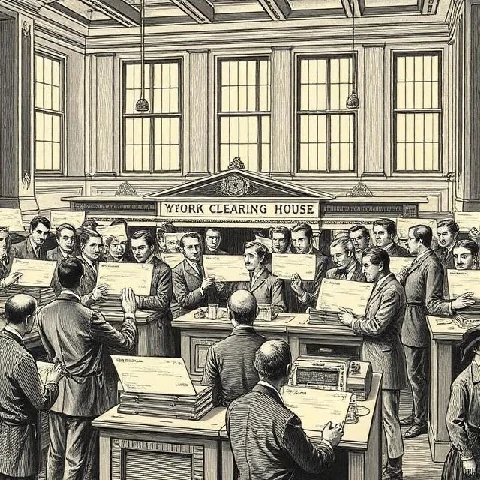
Una cámara de compensación es una institución intermediaria que liquida transacciones entre bancos. Actúa como intermediaria, recibiendo instrucciones de pago de un banco y entregándolas a otro, compensando las obligaciones y transfiriendo la diferencia. Las cámaras de compensación reducen el número de transacciones y el volumen de dinero que debe moverse.
La primera cámara de compensación fue la New York Clearing House, fundada en 1853. Antes de su creación, los bancos intercambiaban cheques individualmente, enviando mensajeros de un lado a otro de la ciudad. La cámara de compensación centralizó el proceso. Los bancos se reunían a diario, intercambiaban cheques y liquidaban la diferencia neta. Era más rápido y seguro.
Las cámaras de compensación modernas son electrónicas. La Cámara de Compensación opera CHIPS, que liquida grandes pagos internacionales en dólares, y RTP, una red de pagos en tiempo real. La Reserva Federal opera Fedwire y FedACH. La Corporación de Depósito, Fideicomiso y Compensación liquida las operaciones con valores. Cada una gestiona un tipo diferente de transacción, pero el principio es el mismo: compensar las obligaciones, liquidar la diferencia y reducir el riesgo.
Las cámaras de compensación también gestionan el riesgo. Si un banco quiebra durante el proceso de liquidación, la cámara de compensación podría tener que cubrir el déficit. Por eso, las cámaras de compensación exigen garantías y establecen requisitos para sus miembros. Durante la crisis de 2008, la quiebra de un miembro importante de la cámara de compensación podría haber paralizado todo el sistema. Los bancos centrales intervinieron para evitarlo. Las cámaras de compensación son demasiado importantes como para quebrar.
Comments
No comments yet. Be the first to share a thought.
Leave a comment