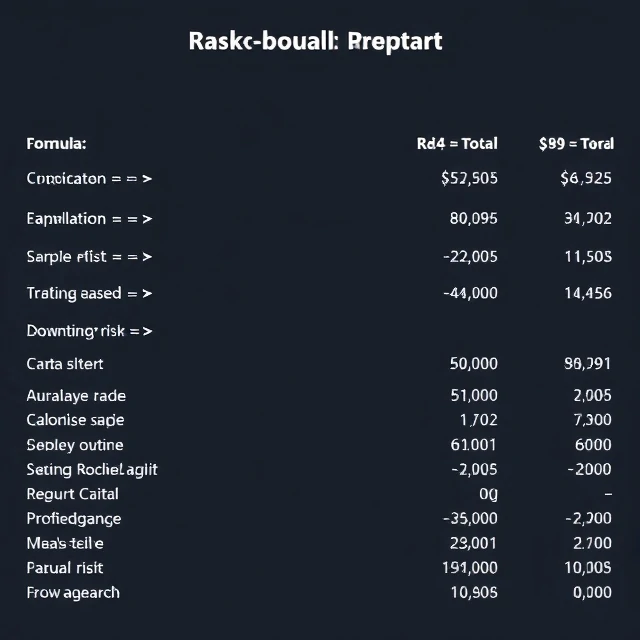
画一的な資本規制では、企業が実際に引き受けるリスクの違いが無視されてしまいます。リスクベース資本とは、保険会社の資産、負債、およびオフバランスシートのエクスポージャーといった具体的なリスクプロファイルに応じて、最低資本要件を設定する規制枠組みです。
計算式では、資産リスク、信用リスク、引受リスク、その他のリスク項目ごとに資本要件が定められます。その後、企業の調整済み総資本が算出された必要資本と比較され、比率が算出されます。定められた基準値を下回ると、監視強化から資産差し押さえに至るまで、規制当局による措置が講じられます。
このアプローチは、保険会社がより大きなリスクを取る際にはより多くの資本を保有することを促し、より安全なポートフォリオにはより少ない資本で済むようにするものです。格付け機関や内部資本モデルも、同様のリスク感応型ロジックを採用することがよくあります。監督当局は、新たなリスクや商品タイプが出現するにつれて、これらの計算式を更新します。
- 保険会社のリスクプロファイルに合わせて調整される資本要件
- 資産リスク、信用リスク、引受リスクをカバーする
- 規制措置を発動させる比率を生成する
- 資本とリスクの整合性を促進する
Comments
No comments yet. Be the first to share a thought.
Leave a comment