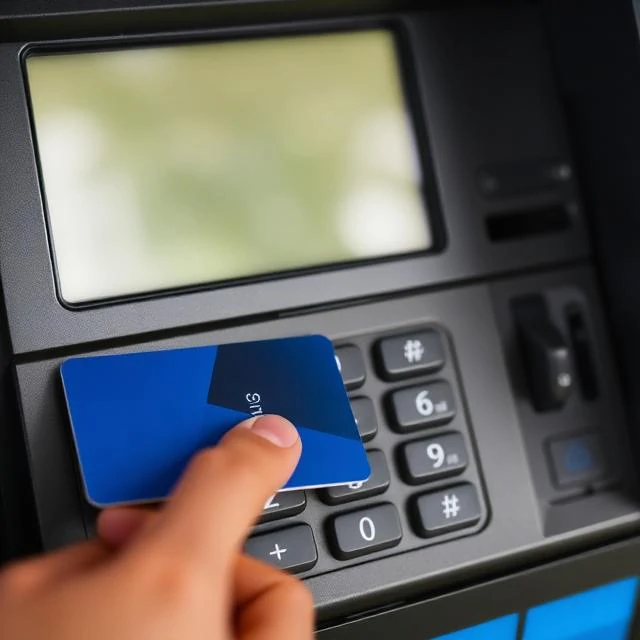
Primul bancomat s-a deschis la o sucursală Barclays din Londra în 1967. Acesta elibera maximum 10 lire sterline per retragere. Astăzi, există peste 3 milioane de bancomate în întreaga lume, iar acestea fac mult mai mult decât să elibereze numerar. Puteți verifica soldurile, transfera fonduri, depune cecuri, plăti facturi și cumpăra timbre. Unele eliberează valută străină. Câteva eliberează chiar și aur.
Aparatul are mai multe părți. Un cititor de carduri autentifică clientul. O tastatură acceptă codul PIN. Un ecran afișează opțiuni. Un bancomat numără și livrează bancnote. Un slot de depunere acceptă plicuri sau, la aparatele mai noi, cecuri și numerar. O imprimantă de chitanțe documentează tranzacția. În culise, bancomatul comunică cu computerul băncii pentru a verifica contul și a actualiza soldul.
Bancomatele sunt vulnerabile la fraude. Dispozitivele de skimming atașate cititoarelor de carduri pot fura datele cardului. Camerele ascunse pot captura coduri PIN. Și „shoulder surfing” funcționează. Ghișeele băncilor sunt dotate cu hardware rezistent la manipulare, criptare și cititoare de cipuri. Clienții ar trebui să acopere tastatura, să inspecteze slotul pentru card și să raporteze orice este suspect.
Taxele bancomatelor sunt o sursă de iritare. Utilizarea unui bancomat din afara rețelei declanșează adesea două taxe: una de la proprietarul bancomatului și una de la bancă. Unele bănci rambursează aceste taxe. Altele percep 3 dolari sau mai mult. Taxa medie pentru utilizarea în afara rețelei este de aproximativ 4,77 dolari, potrivit Bankrate.
Comments
No comments yet. Be the first to share a thought.
Leave a comment