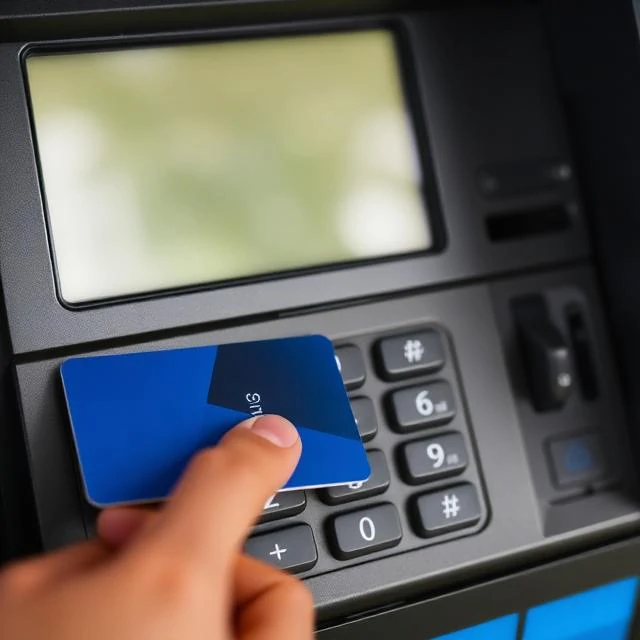
Der erste Geldautomat wurde 1967 in einer Barclays-Filiale in London aufgestellt. Er ermöglichte Abhebungen von maximal 10 £. Heute gibt es weltweit über 3 Millionen Geldautomaten, die weit mehr können als nur Bargeld auszugeben. Man kann Kontostände abfragen, Geld überweisen, Schecks einzahlen, Rechnungen bezahlen und Briefmarken kaufen. Einige geben auch Fremdwährungen aus. Manche sogar Gold.
Der Geldautomat besteht aus mehreren Teilen. Ein Kartenleser authentifiziert den Kunden. Über ein Tastenfeld wird die PIN eingegeben. Ein Display zeigt die verschiedenen Optionen an. Ein Geldausgabeautomat zählt die Geldscheine und gibt sie aus. Ein Einzahlungsschlitz nimmt Umschläge oder, bei neueren Geräten, lose Schecks und Bargeld entgegen. Ein Belegdrucker dokumentiert die Transaktion. Im Hintergrund kommuniziert der Geldautomat mit dem Computer der Bank, um das Konto zu überprüfen und den Kontostand zu aktualisieren.
Geldautomaten sind anfällig für Betrug. Skimming-Geräte an Kartenlesern können Kartendaten stehlen. Versteckte Kameras können PINs aufzeichnen. Auch Schulterblicke sind möglich. Banken setzen dem mit manipulationssicherer Hardware, Verschlüsselung und Chipkartenlesern entgegen. Kunden sollten die Tastatur abdecken, den Kartenschlitz überprüfen und verdächtige Vorkommnisse melden.
Gebühren für Geldautomaten sind ärgerlich. Die Nutzung eines fremden Geldautomaten führt oft zu zwei Gebühren: einer vom Automatenbetreiber und einer von Ihrer Bank. Manche Banken erstatten diese Gebühren. Andere verlangen 3 US-Dollar oder mehr. Laut Bankrate liegt die durchschnittliche Gebühr für die Nutzung eines fremden Geldautomaten bei etwa 4,77 US-Dollar.
Comments
No comments yet. Be the first to share a thought.
Leave a comment