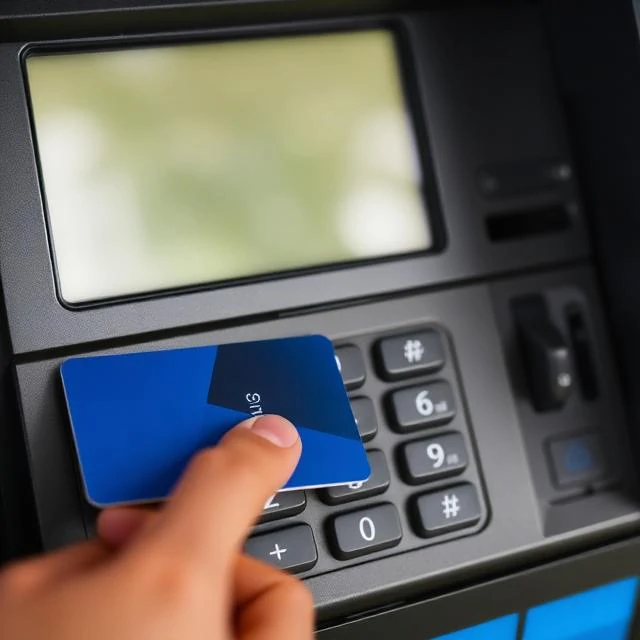
Den første hæveautomat åbnede i en Barclays-filial i London i 1967. Den udbetalte maksimalt £10 pr. hævning. I dag er der over 3 millioner hæveautomater verden over, og de gør meget mere end at udbetale kontanter. Du kan tjekke saldi, overføre penge, indsætte checks, betale regninger og købe frimærker. Nogle udbetaler udenlandsk valuta. Nogle få udbetaler endda guld.
Maskinen har flere dele. En kortlæser godkender kunden. Et tastatur accepterer pinkoden. En skærm viser muligheder. En kontantautomat tæller og leverer sedler. En indbetalingsåbning accepterer kuverter eller, i nyere maskiner, løse checks og kontanter. En kvitteringsprinter dokumenterer transaktionen. Bag kulisserne kommunikerer hæveautomaten med bankens computer for at bekræfte kontoen og opdatere saldoen.
Hæveautomater er sårbare over for svindel. Skimming-enheder tilsluttet kortlæsere kan stjæle kortdata. Skjulte kameraer kan opfange pinkoder. Skuldersurfing fungerer også. Banker har manipulationssikret hardware, kryptering og chiplæsere. Kunder bør dække tastaturet, inspicere kortlæseren og rapportere alt mistænkeligt.
Hæveautomatgebyrer er en kilde til irritation. Brug af en hæveautomat uden for netværket udløser ofte to gebyrer: et fra hæveautomatens ejer og et fra din bank. Nogle banker refunderer disse gebyrer. Andre opkræver $3 eller mere. Det gennemsnitlige gebyr uden for netværket er omkring $4,77 ifølge Bankrate.
Comments
No comments yet. Be the first to share a thought.
Leave a comment