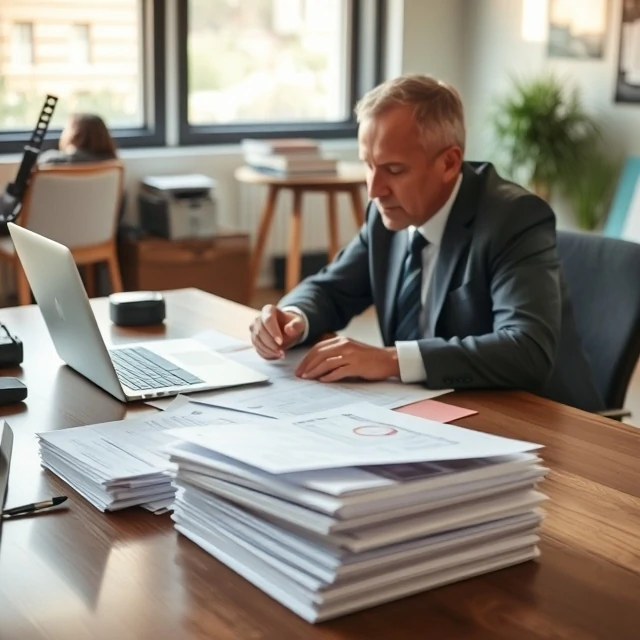
التدقيق هو فحص رسمي للسجلات المالية. يقوم مدقق حسابات مستقل بفحص دفاتر الشركة للتأكد من دقتها ومطابقتها للمعايير المحاسبية. ويصدر المدقق رأياً. يشير الرأي النظيف إلى أن البيانات معروضة بشكل عادل. أما الرأي المتحفظ فيشير إلى وجود مشاكل. بينما يشير الرأي السلبي إلى أن البيانات مضللة.
تخدم عمليات التدقيق جهاتٍ متعددة. يعتمد عليها المساهمون لتعزيز ثقتهم بالإدارة. وتُلزمها الهيئات التنظيمية للشركات المساهمة العامة. ويستخدمها المقرضون لتقييم الجدارة الائتمانية. وتُجري السلطات الضريبية عمليات تدقيق خاصة بها للتحقق من الامتثال. أما عمليات التدقيق الداخلي، التي يُجريها موظفو الشركة، فتتحقق من الضوابط والإجراءات بدلاً من البيانات المالية.
العمل دقيق ومعقد، وغالبًا ما يكون شاقًا. يقوم المدققون بمعاينة المعاملات، والتحقق من الأرصدة مع البنوك والعملاء، واختبار الضوابط الداخلية. يبحثون عن الاحتيال والأخطاء والبيانات المغلوطة. كشفت فضيحة إنرون عام ٢٠٠١ كيف يمكن للمدققين أن يغفلوا عن المشاكل أو يتجاهلوها، خاصةً عندما يتقاضون أيضًا أتعابًا استشارية. تبع ذلك إصلاحات فصلت التدقيق عن الاستشارات في كثير من الحالات. التدقيق ليس ضمانات، بل هو تأكيد معقول، وهذا التمييز مهم.
الأنواع الشائعة
- التدقيق الخارجي
- التدقيق الداخلي
- التدقيق الضريبي
- التدقيق الجنائي
- تدقيق الامتثال
Comments
No comments yet. Be the first to share a thought.
Leave a comment