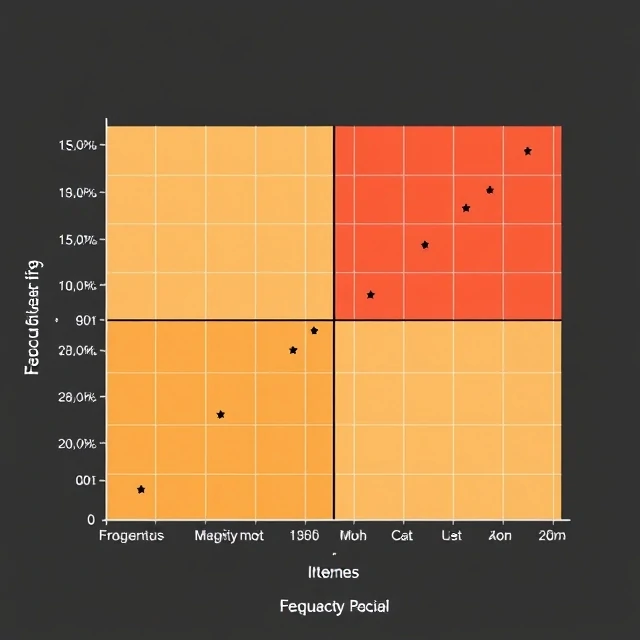
對未來損失的不確定性是保險的核心。風險是指發生不利結果(例如經濟損失、人身傷害或財產損失)的可能性,這種風險可以透過保險合約進行衡量、定價,並且在許多情況下可以轉移。
保險公司將純粹風險(僅涉及損失的可能性)與投機風險(包括獲利的可能性)區分開來。通常只有純粹風險才能投保。風險發生的頻率和嚴重程度共同決定了預期成本,而預期成本是保費計算的基礎。
並非所有風險都能投保。極端的不確定性、災難性的累積風險或缺乏可保利益,都可能使風險敞口超出商業市場承保範圍。風險管理始於識別和評估這些可能性,然後再決定保留、減少或轉移哪些風險。
- 可能出現可衡量的負面財務後果
- 純粹風險通常是保險業關注的主題。
- 以發生頻率和嚴重程度為特徵
- 保費計算和承保的基礎
Comments
No comments yet. Be the first to share a thought.
Leave a comment