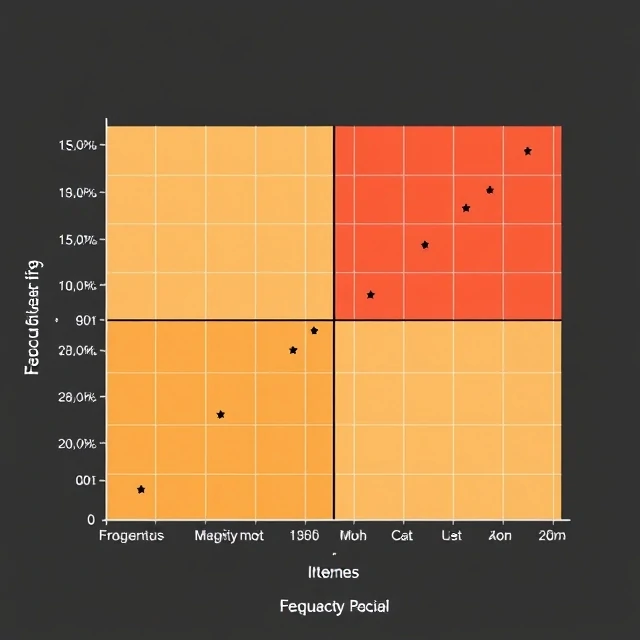
Sự không chắc chắn về những tổn thất trong tương lai nằm ở cốt lõi của bảo hiểm. Rủi ro là khả năng xảy ra một kết quả bất lợi—tổn thất tài chính, thương tích hoặc thiệt hại—có thể đo lường, định giá và trong nhiều trường hợp có thể được chuyển giao thông qua hợp đồng bảo hiểm.
Các công ty bảo hiểm phân biệt rủi ro thuần túy, chỉ bao gồm khả năng tổn thất, với rủi ro đầu cơ, bao gồm cả khả năng thu lợi. Thông thường, chỉ có rủi ro thuần túy mới được bảo hiểm. Tần suất và mức độ nghiêm trọng cùng nhau xác định chi phí dự kiến làm cơ sở cho việc tính toán phí bảo hiểm.
Không phải mọi rủi ro đều có thể bảo hiểm. Sự không chắc chắn cực độ, sự tích lũy rủi ro thảm khốc hoặc thiếu lợi ích bảo hiểm có thể khiến rủi ro nằm ngoài phạm vi thị trường thương mại. Quản lý rủi ro bắt đầu bằng việc xác định và đánh giá những khả năng này trước khi quyết định giữ lại, giảm thiểu hoặc chuyển giao rủi ro nào.
- Khả năng xảy ra hậu quả tài chính bất lợi có thể đo lường được.
- Rủi ro thuần túy thường là đối tượng nghiên cứu của bảo hiểm.
- Đặc trưng bởi tần suất và mức độ nghiêm trọng
- Nền tảng của việc tính toán phí bảo hiểm và bảo hiểm
Comments
No comments yet. Be the first to share a thought.
Leave a comment