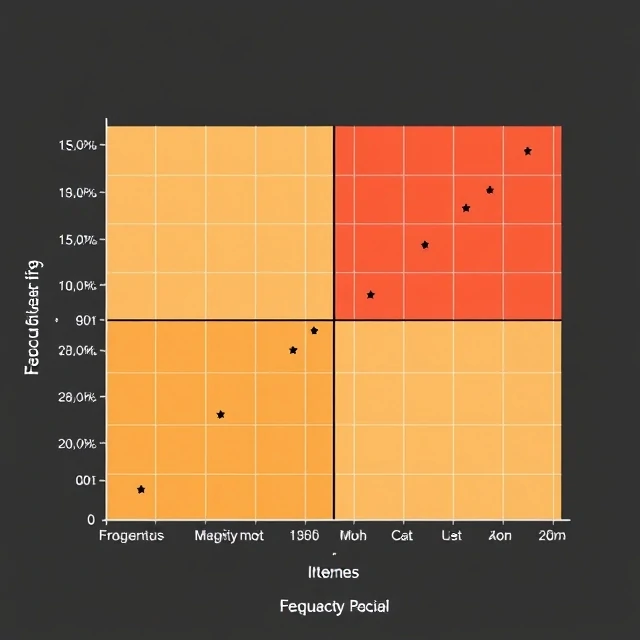
L'incertitude quant aux pertes futures est au cœur de l'assurance. Le risque est la possibilité d'un événement défavorable — perte financière, blessure ou dommage — qui peut être mesuré, tarifé et, dans de nombreux cas, transféré par le biais d'un contrat d'assurance.
Les assureurs distinguent le risque pur, qui ne comporte que la possibilité d'une perte, du risque spéculatif, qui inclut également la possibilité d'un gain. Seuls les risques purs sont généralement assurables. La fréquence et la gravité déterminent conjointement le coût prévisionnel qui sert de base au calcul de la prime.
Tous les risques ne sont pas assurables. Une incertitude extrême, une accumulation catastrophique ou l'absence d'intérêt assurable peuvent exclure un risque du marché commercial. La gestion des risques commence par l'identification et l'évaluation de ces possibilités avant de décider quels risques conserver, réduire ou transférer.
- Possibilité d'un résultat financier défavorable mesurable
- Le risque pur est le sujet habituel de l'assurance.
- Caractérisée par sa fréquence et sa gravité
- Fondements du calcul des primes et de la souscription
Comments
No comments yet. Be the first to share a thought.
Leave a comment