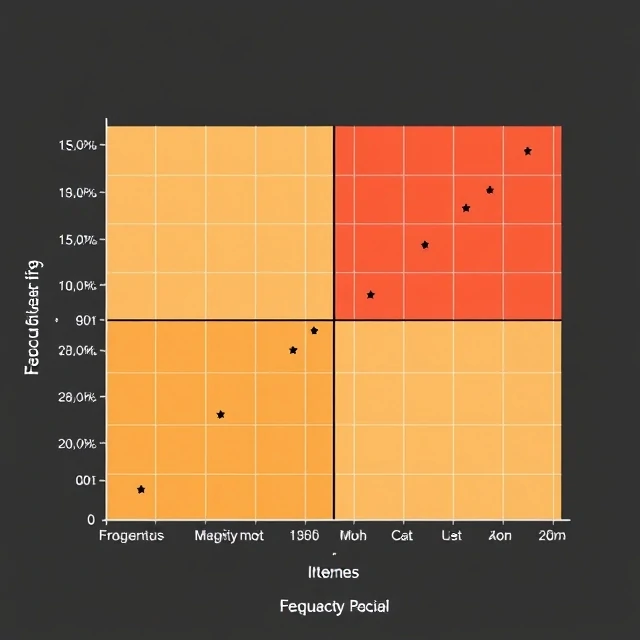
保険の中心にあるのは、将来の損失に対する不確実性である。リスクとは、金銭的損失、傷害、損害といった不利な結果が生じる可能性のことであり、それは測定、価格設定が可能であり、多くの場合、保険契約を通じて移転される。
保険会社は、損失の可能性のみを含む純粋リスクと、利益の可能性も含む投機的リスクを区別します。通常、保険の対象となるのは純粋リスクのみです。発生頻度と発生の深刻度を総合的に考慮して、保険料の算出の基礎となる予想コストが決定されます。
すべてのリスクが保険の対象となるわけではありません。極度の不確実性、壊滅的なリスクの蓄積、あるいは保険対象となる利益の欠如といった要因により、リスクは商業保険市場の対象外となる場合があります。リスク管理は、これらの可能性を特定し、評価することから始まり、どのリスクを保有、軽減、または移転するかを決定する前に、これらの可能性を把握する必要があります。
- 測定可能な不利な財務結果が生じる可能性
- 純粋リスクは、通常、保険の対象となるものである。
- 頻度と重症度によって特徴づけられる
- 保険料計算と引受の基礎
Comments
No comments yet. Be the first to share a thought.
Leave a comment