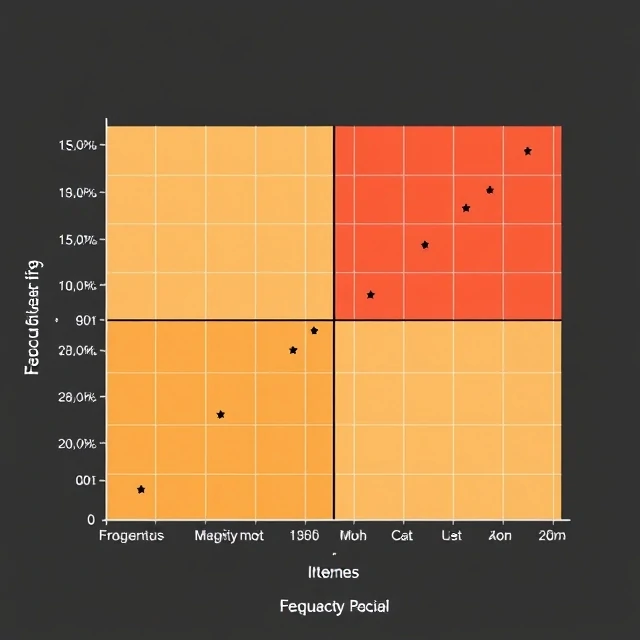
La incertidumbre sobre las pérdidas futuras es fundamental en los seguros. El riesgo es la posibilidad de un resultado adverso —pérdida financiera, lesión o daño— que puede medirse, valorarse y, en muchos casos, transferirse mediante un contrato de seguro.
Las aseguradoras distinguen entre riesgo puro, que implica únicamente la posibilidad de pérdida, y riesgo especulativo, que también incluye la posibilidad de ganancia. Normalmente, solo los riesgos puros son asegurables. La frecuencia y la gravedad determinan conjuntamente el coste esperado que subyace al cálculo de la prima.
No todos los riesgos son asegurables. La incertidumbre extrema, la acumulación catastrófica o la falta de interés asegurable pueden dejar un riesgo fuera del mercado comercial. La gestión de riesgos comienza con la identificación y evaluación de estas posibilidades antes de decidir cuáles retener, reducir o transferir.
- Posibilidad de un resultado financiero adverso cuantificable
- El riesgo puro es el tema habitual de los seguros.
- Caracterizado por frecuencia y gravedad
- Fundamentos del cálculo de primas y la suscripción de pólizas
Comments
No comments yet. Be the first to share a thought.
Leave a comment