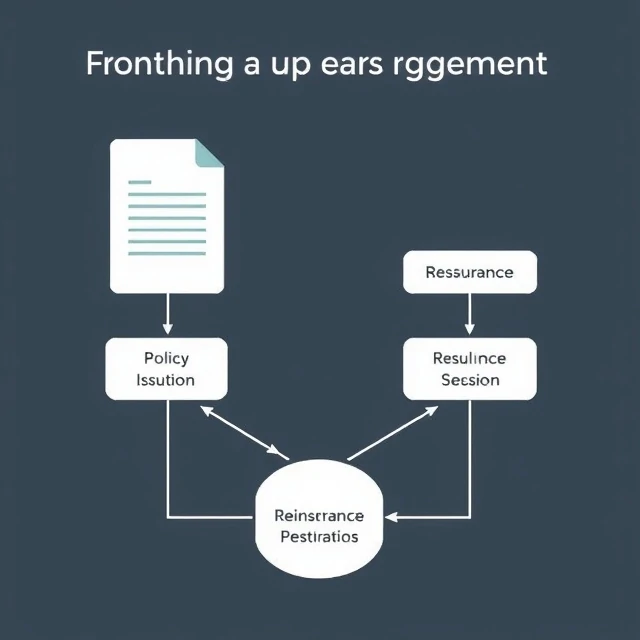
कई बार किसी कंपनी को लाइसेंस प्राप्त बीमाकर्ता द्वारा जारी की गई पॉलिसी की आवश्यकता होती है, भले ही अधिकांश जोखिम किसी अन्य पक्ष द्वारा वहन किया जाए। फ्रंटिंग एक ऐसी व्यवस्था है जिसमें लाइसेंस प्राप्त बीमाकर्ता बीमित व्यक्ति को पॉलिसी जारी करता है और फिर अधिकांश या संपूर्ण जोखिम को पुनर्बीमाकर्ता को सौंप देता है, जो अक्सर बीमित व्यक्ति का सहयोगी या कैप्टिव होता है।
फ्रंटिंग बीमाकर्ता पॉलिसीधारक के प्रति कानूनी रूप से उत्तरदायी रहता है और उसे यह सुनिश्चित करना आवश्यक है कि पुनर्बीमाकर्ता अपना दायित्व निभाएगा। फ्रंटिंग सेवा के लिए शुल्क लाइसेंस प्राप्त बीमाकर्ता को उसके कागजी कार्यों, लाइसेंसिंग और प्रशासनिक कार्यों के उपयोग के लिए क्षतिपूर्ति प्रदान करता है। नियामक वास्तविक जोखिम हस्तांतरण और पर्याप्त पूंजीकरण सुनिश्चित करने के लिए फ्रंटिंग की गहन जांच करते हैं।
कैप्टिव प्रोग्रामों में और उन अधिकारक्षेत्रों में जहां वांछित जोखिम वहनकर्ता लाइसेंस प्राप्त नहीं है, फ्रंटिंग आम बात है। स्पष्ट संविदात्मक शर्तें, संपार्श्विक और दावा-निपटान प्रोटोकॉल सभी पक्षों की सुरक्षा करते हैं। खराब ढंग से संरचित फ्रंटिंग लाइसेंस प्राप्त बीमाकर्ता को जोखिम में डाल सकती है यदि पुनर्बीमाकर्ता विफल हो जाता है।
- लाइसेंस प्राप्त बीमाकर्ता पॉलिसी जारी करता है और अधिकांश जोखिम का हस्तांतरण करता है।
- इसका उपयोग तब किया जाता है जब जोखिम वहन करने वाला व्यक्ति बिना लाइसेंस वाला हो या बंदी हो।
- बीमाकर्ता की भूमिका निभाने वाली कंपनी बीमित व्यक्ति के प्रति उत्तरदायी बनी रहती है।
- जोखिम हस्तांतरण की नियामक जांच के अधीन
Comments
No comments yet. Be the first to share a thought.
Leave a comment