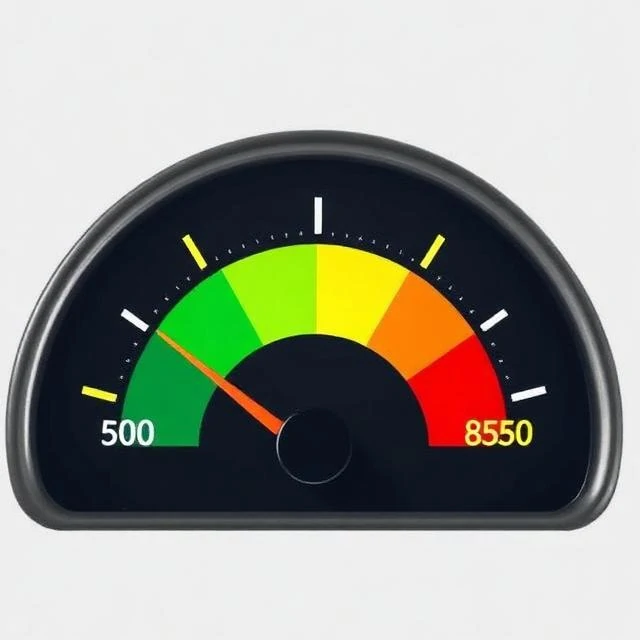
क्रेडिट स्कोर एक संख्या है जो आपकी क्रेडिट योग्यता को दर्शाती है। यह आपकी क्रेडिट रिपोर्ट में मौजूद जानकारी के आधार पर गणना की जाती है। ऋणदाता इसका उपयोग यह तय करने के लिए करते हैं कि आपको ऋण देना है या नहीं और किस ब्याज दर पर देना है। सबसे आम स्कोर FICO स्कोर है, जो 300 से 850 के बीच होता है। 740 से ऊपर का स्कोर बहुत अच्छा माना जाता है। 580 से नीचे का स्कोर खराब माना जाता है।
FICO स्कोर पाँच कारकों को ध्यान में रखकर बनाया जाता है। इनमें भुगतान इतिहास सबसे महत्वपूर्ण है, जिसका भार 35 प्रतिशत है। बकाया राशि 30 प्रतिशत है। क्रेडिट इतिहास की अवधि 15 प्रतिशत है। नया क्रेडिट 10 प्रतिशत है। क्रेडिट का मिश्रण 10 प्रतिशत है। VantageScore, जो एक प्रतिस्पर्धी मॉडल है, समान कारकों का उपयोग करता है लेकिन उनका भार थोड़ा भिन्न होता है। दोनों मॉडल नियमित रूप से अपडेट किए जाते हैं।
अच्छा क्रेडिट स्कोर पैसों की बचत कराता है। 760 के स्कोर वाले उधारकर्ता को 6 प्रतिशत ब्याज दर पर 30 साल का मॉर्गेज मिल सकता है। वहीं 620 के स्कोर वाले उधारकर्ता को 7.5 प्रतिशत ब्याज दर चुकानी पड़ सकती है। 300,000 डॉलर के लोन पर ब्याज में 100,000 डॉलर से अधिक का अंतर आ सकता है। क्रेडिट स्कोर कार लोन, बीमा प्रीमियम और अपार्टमेंट आवेदन को भी प्रभावित करते हैं। कुछ नियोक्ता भी इन्हें चेक करते हैं।
क्रेडिट स्कोर सुधारने में समय लगता है। बिलों का भुगतान समय पर करें। क्रेडिट कार्ड का बकाया अपनी लिमिट के 30 प्रतिशत से कम रखें। पुराने खाते बंद न करें। नए क्रेडिट आवेदनों की संख्या सीमित रखें। अपनी क्रेडिट रिपोर्ट में त्रुटियों की जाँच करें। इन कदमों से आपका स्कोर रातोंरात नहीं बढ़ेगा, लेकिन महीनों और वर्षों में धीरे-धीरे बढ़ेगा। इसका कोई शॉर्टकट नहीं है। स्कोर आपके व्यवहार को दर्शाता है।
Comments
No comments yet. Be the first to share a thought.
Leave a comment