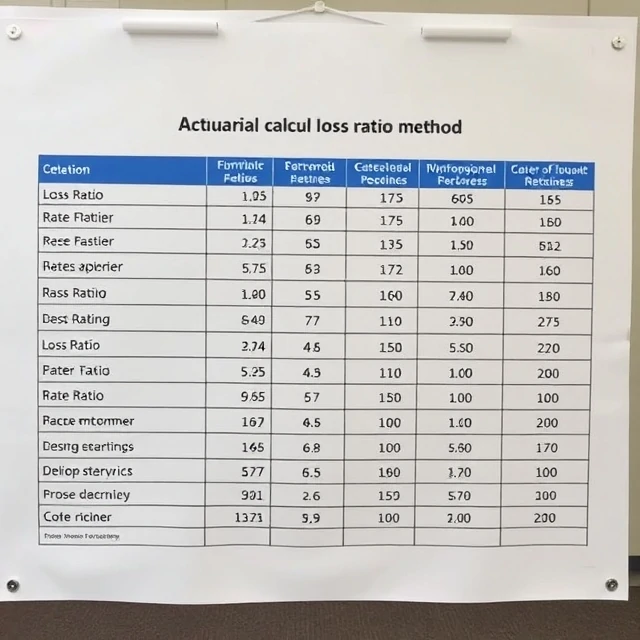
보험료를 조정하는 고전적인 방법 중 하나는 실제 경험과 목표치를 비교하는 것입니다. 손실률법은 실제 손실률을 허용 가능한 또는 목표 손실률과 비교하여 보험료 변동률을 산출합니다. 실제 경험이 목표보다 나쁘면 보험료를 인상해야 하고, 반대로 좋으면 보험료를 인하할 수 있습니다.
보험계리사는 과거 손실을 개발 및 추세 요인을 고려하여 현재 수준으로 조정한 다음 조정 손실률을 산출합니다. 표시된 보험료 변동률은 대략 조정된 경험 손실률과 허용 손실률의 비율에서 1을 뺀 값입니다. 이 방법은 간단하며 등급별 보험료가 책정되는 보험 상품에 널리 사용됩니다.
보완적인 데이터를 활용한 신뢰도 가중치는 경험 부족에 대한 과잉 반응을 방지합니다. 큰 폭의 보험료 변동은 규제 또는 마케팅상의 이유로 제한될 수 있습니다. 손실률 산정 방식은 모든 보험료 산정 계리사에게 교육되는 기본 기법이며 수많은 보험료 산정 자료에 적용됩니다.
- 경험 대비 목표 손실률에 따른 비율 예측
- 개발된 용도와 과거 손실 추세를 분석했습니다.
- 간단하면서도 가격 책정에 널리 적용되는 방식입니다.
- 신뢰도 가중치가 적용되는 경우가 많으며 상한선이 있을 수 있습니다.
Comments
No comments yet. Be the first to share a thought.
Leave a comment