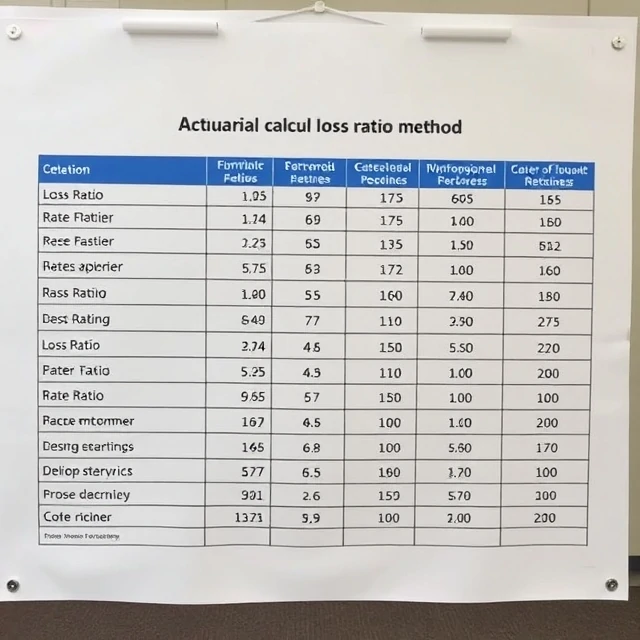
料率を調整する古典的な方法の一つは、実際の実績と目標値を比較することです。損失率法では、実際の損失率を許容損失率または目標損失率と比較することで、料率の変更を算出します。実績が目標値より悪い場合は料率を上げる必要があり、良い場合は料率を下げる可能性があります。
保険数理士は、過去の損失を発展要因や傾向要因を用いて現在の水準に調整し、調整損失率を算出します。示される料率変更は、調整後の実績値と許容損失率の比率から1を引いた値にほぼ相当します。この方法は簡便で、等級制の保険商品に広く用いられています。
信頼性加重と補完データを用いることで、経験不足による過剰反応を防ぐことができます。規制上またはマーケティング上の理由から、大きな料率変動には上限が設けられる場合があります。損失率法は、すべての料率計算担当者に教えられ、数え切れないほどの料率申請に適用されている基本的な手法です。
- 実績と目標損失率に基づく料率表示
- 過去の損失の推移と傾向
- 価格設定においてシンプルで広く応用されている
- 多くの場合、信頼性に基づいて加重され、上限が設けられる。
Comments
No comments yet. Be the first to share a thought.
Leave a comment