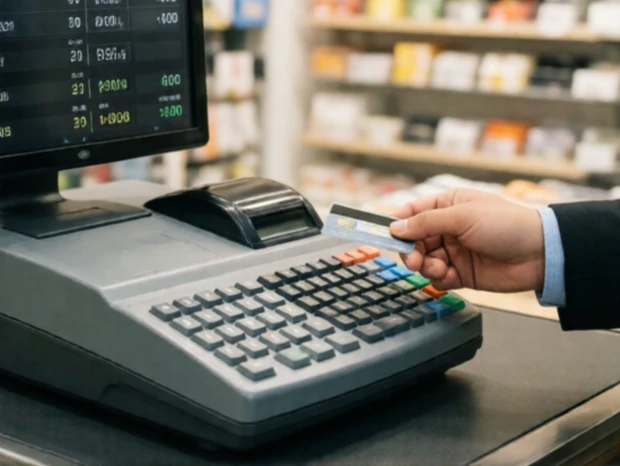
भुगतान वस्तुओं या सेवाओं के बदले धन का हस्तांतरण है। यह लेन-देन को पूरा करता है। समय के साथ इसके स्वरूपों में काफी बदलाव आया है। नकद, चेक, कार्ड और अब डिजिटल वॉलेट और त्वरित हस्तांतरण। मूल विचार वही है: मूल्य क्रेता से विक्रेता तक पहुँचता है। भुगतान विधि गति, लागत और सुरक्षा को प्रभावित करती है।
भुगतान प्रणालियाँ देश और परिस्थिति के अनुसार भिन्न होती हैं। संयुक्त राज्य अमेरिका में क्रेडिट और डेबिट कार्ड का वर्चस्व है। चीन में अलीपे और वीचैट पे के माध्यम से मोबाइल भुगतान व्यापक रूप से प्रचलित हैं। अफ्रीका के कुछ हिस्सों में, एम-पेसा जैसी मोबाइल मनी सेवाओं के माध्यम से उपयोगकर्ता फोन से पैसे भेज सकते हैं। छोटी-मोटी खरीदारी के लिए नकद भुगतान अभी भी हर जगह आम है। प्रत्येक प्रणाली के अपने शुल्क, भुगतान का समय और उपभोक्ता संरक्षण नियम हैं।
भुगतान प्रक्रिया में तुरंत सफलता नहीं मिलती। कार्ड से भुगतान कुछ ही सेकंड में स्वीकृत हो सकता है, लेकिन भुगतान में कई दिन लग सकते हैं। बैंक क्लियरिंग नेटवर्क के माध्यम से खातों का मिलान करते हैं। अंतरराष्ट्रीय भुगतानों में अधिक समय लग सकता है और लागत भी अधिक हो सकती है। कई देशों में रियल-टाइम भुगतान प्रणालियां विकसित हो रही हैं। ये प्रणालियां तेजी से भुगतान और कम लागत का वादा करती हैं। नकद से डिजिटल भुगतान की ओर बदलाव के कई फायदे हैं: सुविधा, ट्रैकिंग और सुरक्षा। लेकिन इससे गोपनीयता और बहिष्कार को लेकर चिंताएं भी पैदा होती हैं। हर किसी के पास बैंक खाता या स्मार्टफोन नहीं होता। भुगतान प्रणाली यह निर्धारित करती है कि अर्थव्यवस्था में कौन भाग ले सकता है।
सामान्य विधियाँ
- नकद
- चेकों
- क्रेडिट और डेबिट कार्ड
- मोबाइल भुगतान
- बैंक स्थानान्तरण
Comments
No comments yet. Be the first to share a thought.
Leave a comment