倉庫中的庫存既是資產也是成本。庫存是指企業為銷售、生產或維護而持有的商品總量。
庫存包括原料、在製品和成品。持有庫存可以緩衝需求高峰和供應延遲,但同時也佔用資金,並存在過時或損壞的風險。會計人員重視庫存價值;營運經理則負責庫存的調配和轉移。
庫存記錄的準確性決定了能否兌現對客戶的承諾。循環盤點和系統交易旨在確保帳面庫存與實際庫存保持一致。從訂購數量到網路設計,每項物流決策最終都會影響庫存。
- 企業持有的商品庫存
- 包括原料、在製品和成品
- 平衡服務水準與持有成本
- 需要準確的記錄才能確保可靠的履行。
企業持有的商品總庫存。
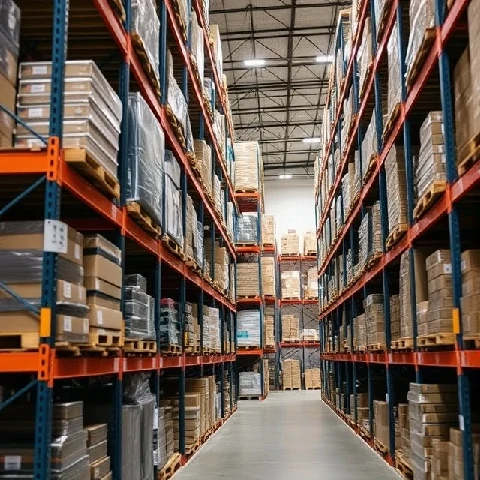
倉庫中的庫存既是資產也是成本。庫存是指企業為銷售、生產或維護而持有的商品總量。
庫存包括原料、在製品和成品。持有庫存可以緩衝需求高峰和供應延遲,但同時也佔用資金,並存在過時或損壞的風險。會計人員重視庫存價值;營運經理則負責庫存的調配和轉移。
庫存記錄的準確性決定了能否兌現對客戶的承諾。循環盤點和系統交易旨在確保帳面庫存與實際庫存保持一致。從訂購數量到網路設計,每項物流決策最終都會影響庫存。
Comments
No comments yet. Be the first to share a thought.
Leave a comment