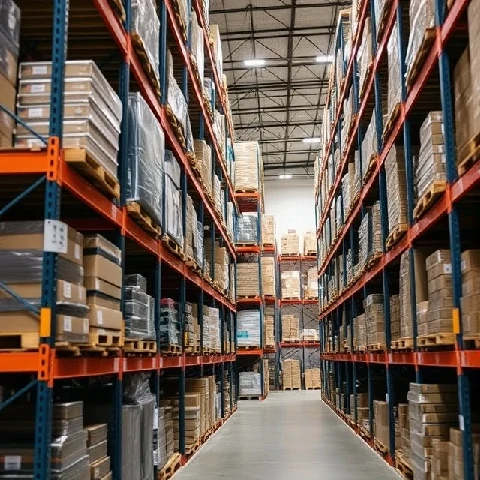
Lagerbestände in einem Lager sind sowohl Vermögenswert als auch Kostenfaktor. Der Lagerbestand umfasst die Gesamtmenge an Waren, die ein Unternehmen zum Verkauf, zur Produktion oder zur Instandhaltung vorhält.
Dazu gehören Rohstoffe, Halbfertigprodukte und Fertigwaren. Lagerbestände dienen als Puffer gegen Nachfragespitzen und Lieferverzögerungen, binden aber Kapital und bergen das Risiko von Veralterung oder Beschädigung. Buchhalter bewerten sie; Betriebsleiter positionieren und bewegen sie.
Die Genauigkeit der Lagerbestandsaufzeichnungen entscheidet darüber, ob Kundenzusagen eingehalten werden können. Zyklische Inventuren und Systembuchungen dienen dazu, den Buchbestand mit dem tatsächlichen Bestand abzugleichen. Jede logistische Entscheidung – von der Bestellmenge bis zur Netzwerkplanung – hat letztendlich Auswirkungen auf den Lagerbestand.
- Warenbestand eines Unternehmens
- Beinhaltet Rohstoffe, Halbfertigprodukte und Fertigwaren
- Gleicht Servicelevel und Lagerkosten aus
- Für eine zuverlässige Auftragsabwicklung sind genaue Aufzeichnungen erforderlich.
Comments
No comments yet. Be the first to share a thought.
Leave a comment