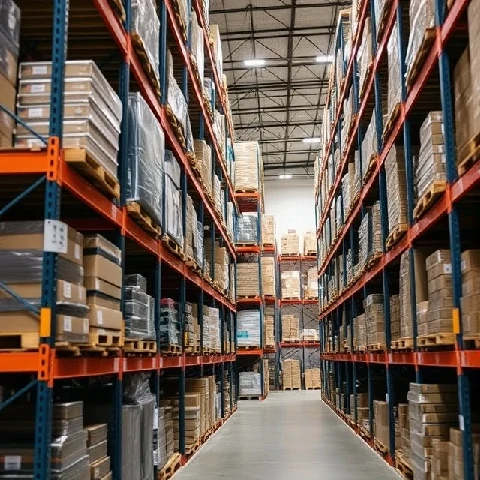
Las existencias almacenadas en un depósito son tanto un activo como un coste. El inventario es la cantidad total de bienes que una empresa posee para la venta, la producción o el mantenimiento.
Incluye materias primas, productos en proceso y productos terminados. Mantener inventario proporciona reservas frente a picos de demanda y retrasos en el suministro, pero inmoviliza capital y conlleva el riesgo de obsolescencia o deterioro. Los contadores lo valoran; los gerentes de operaciones lo gestionan y lo trasladan.
La exactitud de los registros de inventario determina si se pueden cumplir las promesas a los clientes. El recuento cíclico y las transacciones del sistema buscan mantener el inventario contable alineado con el inventario físico. Cada decisión logística, desde la cantidad de pedidos hasta el diseño de la red, afecta en última instancia al inventario.
- Existencias de mercancías en poder de una empresa
- Incluye materias primas, productos en proceso y productos terminados.
- Equilibra los niveles de servicio con los costos de mantenimiento.
- Requiere registros precisos para un cumplimiento fiable.
Comments
No comments yet. Be the first to share a thought.
Leave a comment