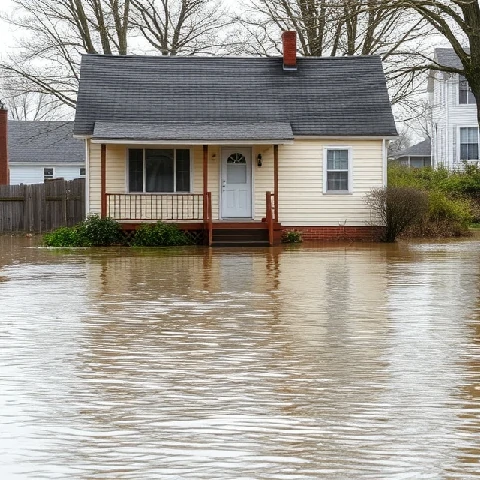
Podnosząca się woda jest wyłączona z niemal każdej standardowej polisy ubezpieczeniowej domu. Ubezpieczenie od powodzi pokrywa bezpośrednie straty materialne budynków i ich zawartości spowodowane powodzią, definiowaną ogólnie jako zalanie zazwyczaj suchego terenu przez wylewające się wody śródlądowe lub pływowe albo przez nietypowo szybkie gromadzenie się spływu.
W Stanach Zjednoczonych większość ubezpieczeń powodziowych jest zawierana w ramach Narodowego Programu Ubezpieczeń Powodziowych (National Flood Insurance Program), w którym prywatni ubezpieczyciele uczestniczą w programie „wpisz swoją własną polisę”. Limity ubezpieczenia, franszyzy i okresy karencji są ujednolicone. Certyfikaty wysokości i ustalenia stref zalewowych wpływają zarówno na kwalifikowalność, jak i koszt.
Prywatne ubezpieczenia powodziowe zyskały na popularności w ostatnich latach wraz z pojawieniem się na rynku alternatywnych źródeł energii. Niezależnie od tego, czy są to ubezpieczenia publiczne, czy prywatne, są one niezbędne dla nieruchomości na obszarach zagrożonych powodzią. Roszczenia wymagają udokumentowania źródła wody i rozmiaru szkód; ciągłość ubezpieczenia jest często niezbędna do uzyskania pełnych świadczeń z tytułu kosztów odtworzenia.
- Ubezpieczenie od szkód spowodowanych powodzią
- Wyłączone ze standardowych polis ubezpieczeniowych dla właścicieli domów
- Często dostarczane w ramach programów wspieranych przez rząd
- Z zastrzeżeniem oceny strefy powodziowej i okresów oczekiwania
Comments (2)
Leave a comment