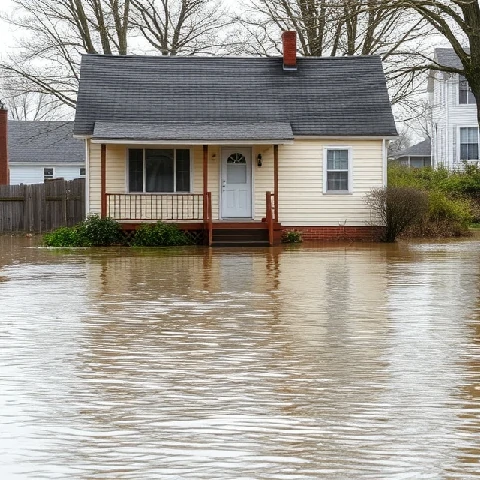
La montée des eaux est exclue de la quasi-totalité des contrats d'assurance habitation standard. L'assurance inondation couvre les dommages matériels directs causés aux bâtiments et à leur contenu par une inondation, définie généralement comme la submersion de terres normalement sèches par le débordement des eaux intérieures ou de marée, ou par une accumulation rapide et inhabituelle d'eaux de ruissellement.
Aux États-Unis, la plupart des assurances contre les inondations sont souscrites par le biais du Programme national d'assurance contre les inondations (NFIP), auquel participent des assureurs privés en tant qu'assureurs indépendants. Les limites de couverture, les franchises et les délais de carence sont standardisés. Les certificats d'altitude et les déterminations de zone inondable influent sur l'admissibilité et le coût.
L'assurance privée contre les inondations s'est développée ces dernières années avec l'arrivée de nouvelles solutions sur le marché. Qu'elle soit publique ou privée, cette couverture est essentielle pour les biens situés en zones inondables. Les déclarations de sinistre nécessitent la documentation de la source de l'inondation et de l'étendue des dégâts ; une couverture continue est souvent requise pour obtenir le remboursement intégral du coût de remplacement.
- Couverture des dommages causés par les inondations
- Exclus des polices d'assurance habitation standard
- Souvent fournis par le biais de programmes soutenus par le gouvernement
- Sous réserve de la classification de la zone inondable et des délais d'attente
Comments (2)
Leave a comment