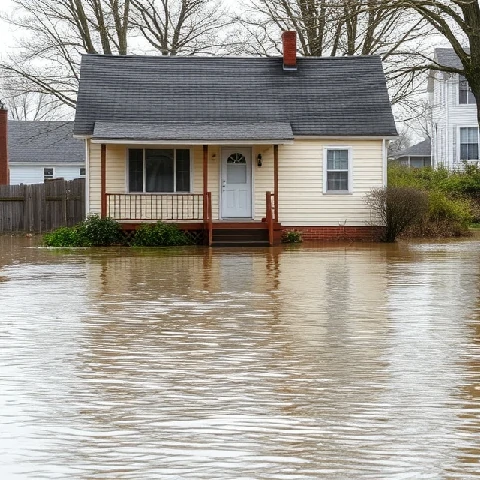
Hochwasser ist in fast allen Standard-Hausratversicherungen ausgeschlossen. Eine Elementarschadenversicherung deckt hingegen direkte Sachschäden an Gebäuden und deren Inhalt ab, die durch Überschwemmungen verursacht werden. Überschwemmungen werden im Allgemeinen als Überflutung von normalerweise trockenem Land durch überlaufende Binnengewässer, Gezeitenwasser oder durch ungewöhnlich schnelle Ansammlung von Oberflächenwasser definiert.
In den Vereinigten Staaten wird der Großteil der Hochwasserversicherungen über das Nationale Hochwasserversicherungsprogramm (NFIP) abgeschlossen, wobei private Versicherer als sogenannte „Write-Your-Own“-Anbieter teilnehmen. Deckungssummen, Selbstbehalte und Wartezeiten sind standardisiert. Höhenzertifikate und die Bestimmung der Überschwemmungszone beeinflussen sowohl die Anspruchsberechtigung als auch die Kosten.
Die private Hochwasserversicherung hat in den letzten Jahren zugenommen, da alternative Versicherungskapazitäten auf den Markt gekommen sind. Ob öffentlich oder privat – der Versicherungsschutz ist für Immobilien in hochwassergefährdeten Gebieten unerlässlich. Für Schadensmeldungen müssen die Wasserquelle und das Ausmaß des Schadens dokumentiert werden; oft ist ein durchgehender Versicherungsschutz erforderlich, um die volle Entschädigung für den Wiederbeschaffungswert zu erhalten.
- Versicherungsschutz für durch Überschwemmungen verursachte Schäden
- Ausgenommen von Standard-Hausratversicherungen
- Oftmals werden diese Programme durch staatlich geförderte Programme angeboten.
- Vorbehaltlich der Hochwasserzoneneinstufung und Wartezeiten
Comments (2)
Leave a comment