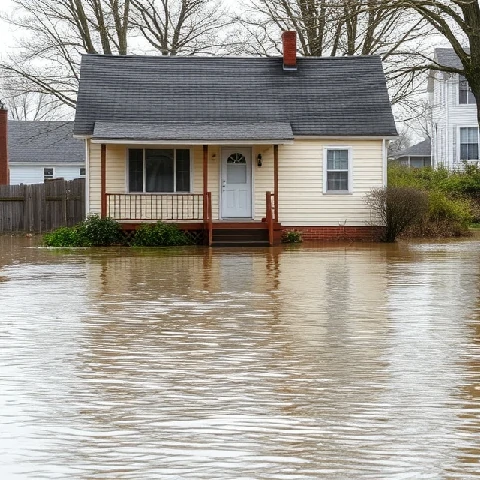
बढ़ते जलस्तर को लगभग सभी मानक गृहस्वामी बीमा पॉलिसियों में शामिल नहीं किया जाता है। बाढ़ बीमा बाढ़ के कारण इमारतों और उनमें मौजूद सामानों को होने वाले प्रत्यक्ष भौतिक नुकसान को कवर करता है। बाढ़ को सामान्यतः शुष्क भूमि पर अंतर्देशीय या ज्वारीय जल के अतिप्रवाह या अपवाह के असामान्य रूप से तीव्र संचय के कारण होने वाले जलभराव के रूप में परिभाषित किया जाता है।
संयुक्त राज्य अमेरिका में अधिकांश बाढ़ बीमा राष्ट्रीय बाढ़ बीमा कार्यक्रम के माध्यम से किया जाता है, जिसमें निजी बीमाकर्ता स्वयं बीमाकर्ता के रूप में भाग लेते हैं। कवरेज सीमा, कटौती योग्य राशि और प्रतीक्षा अवधि मानकीकृत हैं। ऊंचाई प्रमाण पत्र और बाढ़ क्षेत्र निर्धारण पात्रता और लागत दोनों को प्रभावित करते हैं।
हाल के वर्षों में वैकल्पिक क्षमता के बाज़ार में आने से निजी बाढ़ बीमा का विस्तार हुआ है। चाहे सार्वजनिक हो या निजी, बाढ़ संभावित क्षेत्रों में संपत्तियों के लिए यह कवरेज आवश्यक है। दावों के लिए जल स्रोत और क्षति की सीमा का दस्तावेज़ीकरण आवश्यक है; पूर्ण प्रतिस्थापन लागत लाभ प्राप्त करने के लिए अक्सर निरंतर कवरेज की आवश्यकता होती है।
- बाढ़ से होने वाले नुकसान के लिए कवरेज
- मानक गृहस्वामी बीमा पॉलिसियों से बाहर रखा गया है
- अक्सर सरकारी सहायता प्राप्त कार्यक्रमों के माध्यम से प्रदान किया जाता है
- बाढ़ क्षेत्र रेटिंग और प्रतीक्षा अवधि के अधीन
Comments (2)
Leave a comment