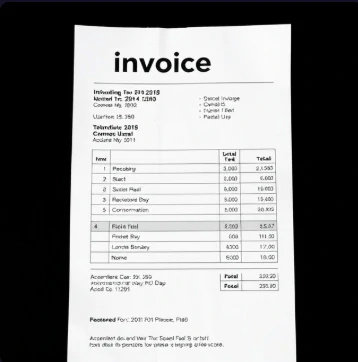
Un proveedor envía una caja de mercancía a una tienda y, posteriormente, remite un documento con la lista de artículos, cantidades, precios y condiciones de pago. Este documento es una factura, que constituye la solicitud formal de pago.
Las facturas facilitan la contabilidad, el cumplimiento tributario y la resolución de disputas. Los minoristas las cotejan con las órdenes de compra y los registros de recepción antes de autorizar el pago. La facturación digital ha sustituido en gran medida al papel en las grandes empresas, agilizando el proceso y reduciendo errores. Las condiciones de pago, como el plazo de 30 días, definen la fecha de vencimiento.
Las facturas precisas y puntuales mantienen una buena relación con los proveedores. Las facturas retrasadas o incorrectas generan fricciones y pueden interrumpir el flujo de mercancías. Para el minorista, la factura representa tanto un pasivo que debe gestionarse como un registro del costo de la mercancía.
- Documento que solicita el pago por los bienes suministrados.
- Detalles de los artículos, precios y condiciones de pago.
- Comparado con pedidos y recibos
- Imprescindible para la contabilidad y las relaciones con los proveedores.
Comments
No comments yet. Be the first to share a thought.
Leave a comment