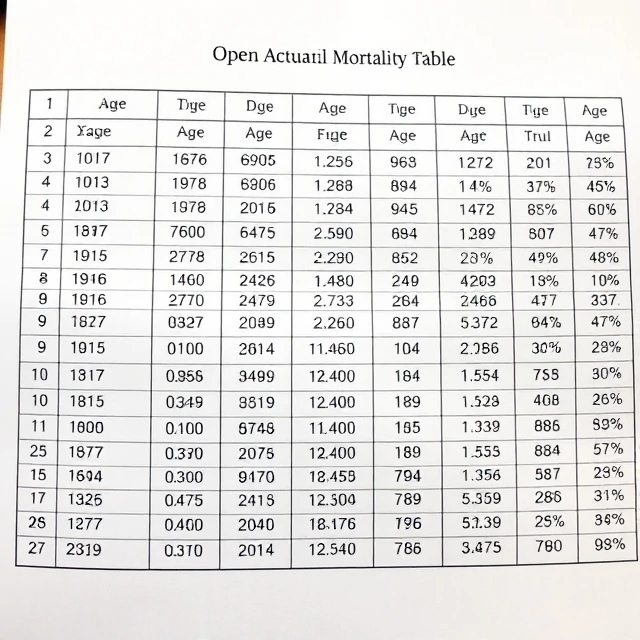
Früher berechneten Lebensversicherer ihre Policen anhand grober Durchschnittswerte. Eine Sterbetafel ordnet statistische Daten zur Wahrscheinlichkeit von Lebensereignissen – meist Tod, Überleben oder Invalidität – nach Alter, Geschlecht und gegebenenfalls weiteren Faktoren. Mithilfe dieser Tabellen werden aus Erfahrungswerten verwendbare Prämien berechnet.
Sterbetafeln zeigen, wie viele Menschen eines bestimmten Alters voraussichtlich innerhalb eines Jahres sterben werden. Rententabellen prognostizieren, wie lange die Zahlungen voraussichtlich fortgesetzt werden. Aktuare aktualisieren die Tabellen, sobald sich Lebenserwartung und Gesundheitszustand ändern. Aufsichtsbehörden schreiben häufig spezifische Tabellen für gesetzliche Berechnungen vor.
Die Erstellung einer verlässlichen Tabelle erfordert große Mengen an beobachteten Daten und eine sorgfältige Glättung, um zufällige Schwankungen zu eliminieren. Die fertige Tabelle dient als Grundlage für die Preisgestaltung von Lebensversicherungen, Renten und Pflegeprodukten. Selbst geringfügige Änderungen der angenommenen Sterblichkeit können Milliarden an Rücklagen verschieben.
- Statistische Tabelle der Lebensereigniswahrscheinlichkeiten
- Hauptsächlich verwendet für Mortalitäts- und Überlebensraten
- Aktualisiert bei veränderten Bevölkerungserfahrungen
- Wesentliche Eingangsdaten für die Preisgestaltung von Lebensversicherungen
Comments (2)
Leave a comment