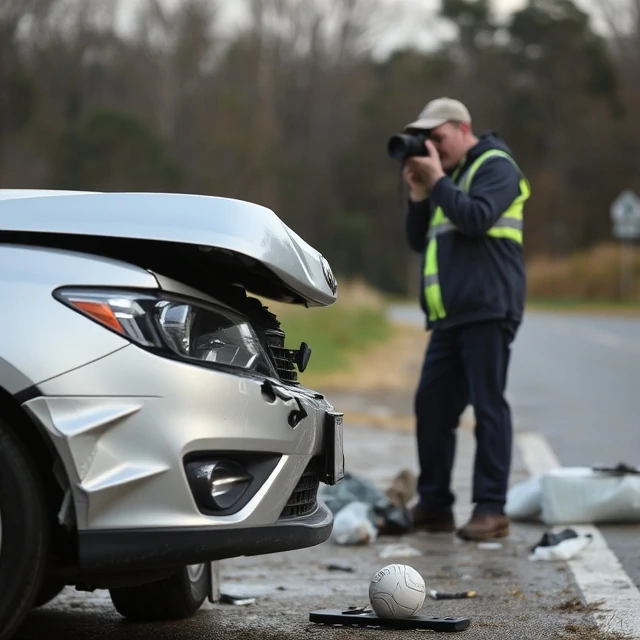
衝突事故や訴訟は、長年の貯蓄をあっという間に失わせてしまう可能性があります。自動車保険は、車両の物理的な損傷や、乗用車、トラック、その他の自動車の運転によって引き起こされた人身傷害や物的損害に対する賠償責任から、経済的な保護を提供します。
標準的な個人向け自動車保険は、賠償責任、車両衝突、包括補償に加え、多くの場合、無保険運転者補償や医療費補償も含まれています。商用自動車保険は、事業用車両を対象とし、借用車両や非所有車両に対する補償も含まれる場合があります。保険料は、運転記録、車種、地域、補償限度額などを反映して算出されます。
ほとんどの管轄区域では、登録条件として最低限の賠償責任保険への加入が義務付けられています。保険契約者は、リスク許容度と資産レベルに応じて、より高い補償限度額と車両損害免責金額を選択します。事故発生時の迅速な報告と保険金請求手続きへの協力は、賠償金の回収に影響を与える契約上の義務です。
- 車両損害および関連する賠償責任に対する補償
- 賠償責任保険、衝突保険、包括保険のオプションが含まれます。
- 車両登録には法律で義務付けられていることが多い
- 運転者と車両のリスク要因に基づく保険料
Comments
No comments yet. Be the first to share a thought.
Leave a comment