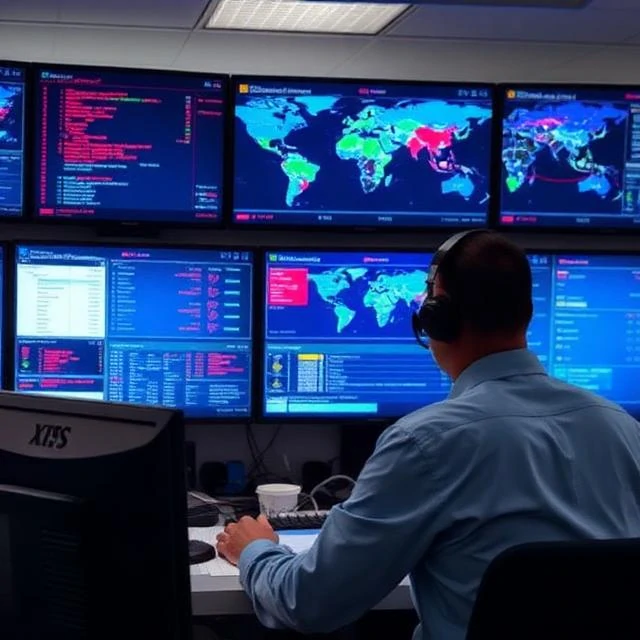
रात के 2:14 बजे, एक क्रेडिट कार्ड, जिसका इस्तेमाल आमतौर पर ओहायो में किराने का सामान खरीदने के लिए किया जाता है, का इस्तेमाल रोमानिया में इलेक्ट्रॉनिक सामान खरीदने के लिए किया जाता है। बैंक की धोखाधड़ी पहचान प्रणाली लेन-देन पूरा होने से पहले ही इसे पकड़ लेती है। कार्डधारक को एक संदेश भेजा जाता है। भुगतान अस्वीकार कर दिया जाता है। यह प्रक्रिया दिन में लाखों बार दोहराई जाती है, और यह मानवीय समीक्षा के बजाय पैटर्न पहचान पर निर्भर करती है।
आधुनिक धोखाधड़ी का पता लगाने के तरीके में नियमों और मशीन लर्निंग का संयोजन होता है। सरल नियम स्पष्ट समस्याओं को पकड़ लेते हैं: किसी ऐसे देश में लेन-देन जहाँ आप कभी नहीं गए हों, दस मिनट में तीन बार पेट्रोल पंप पर जाना, या आपकी सामान्य खर्च से कहीं अधिक की खरीदारी। मशीन लर्निंग मॉडल इससे आगे जाते हैं। वे प्रत्येक ग्राहक के सामान्य व्यवहार को सीखते हैं और प्रत्येक लेन-देन के जोखिम का आकलन करते हैं। यदि जोखिम का स्तर एक निश्चित सीमा से अधिक हो जाता है, तो बैंक कार्रवाई करता है।
इन उपकरणों में रीयल-टाइम लेनदेन निगरानी, डिवाइस फिंगरप्रिंटिंग, जियोलोकेशन जांच और आपके पासवर्ड टाइप करने के तरीके जैसी व्यवहार संबंधी बायोमेट्रिक्स शामिल हैं। बैंक विभिन्न संस्थानों के बीच सक्रिय धोखाधड़ी गिरोहों का पता लगाने के लिए संघों के माध्यम से डेटा साझा करते हैं। हालांकि, इनमें से कोई भी प्रणाली पूरी तरह से सटीक नहीं है। गलत पहचान से ग्राहक परेशान होते हैं और व्यापारियों को बिक्री का नुकसान होता है। धोखेबाज लगातार नए-नए तरीके अपनाते रहते हैं।
खतरा लगातार बढ़ता जा रहा है। वैश्विक स्तर पर कार्ड धोखाधड़ी से होने वाला नुकसान प्रति वर्ष 30 अरब डॉलर से अधिक हो गया है, और अधिकृत पुश पेमेंट से जुड़े घोटाले कार्ड धोखाधड़ी की तुलना में कहीं अधिक तेजी से बढ़ रहे हैं। बैंक अब ग्राहकों को ऐप में ही चेतावनी देते हैं कि वे किसी संदिग्ध खाते में पैसे भेजने से पहले ही उन्हें सूचित कर दें।
Comments
No comments yet. Be the first to share a thought.
Leave a comment